原来我家有这些钱
年底了,盘一盘钱那点事
熟悉我的朋友都知道我在用一款叫做“有知有行”的App,这家公司的主要业务是投顾,他家有三款投顾产品。
他们的创始人也是投资圈有名的大V,也是一本很好的理财入门书《投资第一课》的作者。
但是今天我不是安利他们的产品,我是想安利他们的App。在这个App中有很多值得一读的文章,更重要的有一套我非常喜欢的家庭资产记账功能。
首先你可以根据他的引导更新家庭资产,现在分为流动资金、固定资产、投资理财、应收款和负债。
在这些不同类目下填入目前的资产,就可以生成一张非常清晰的桑基图。
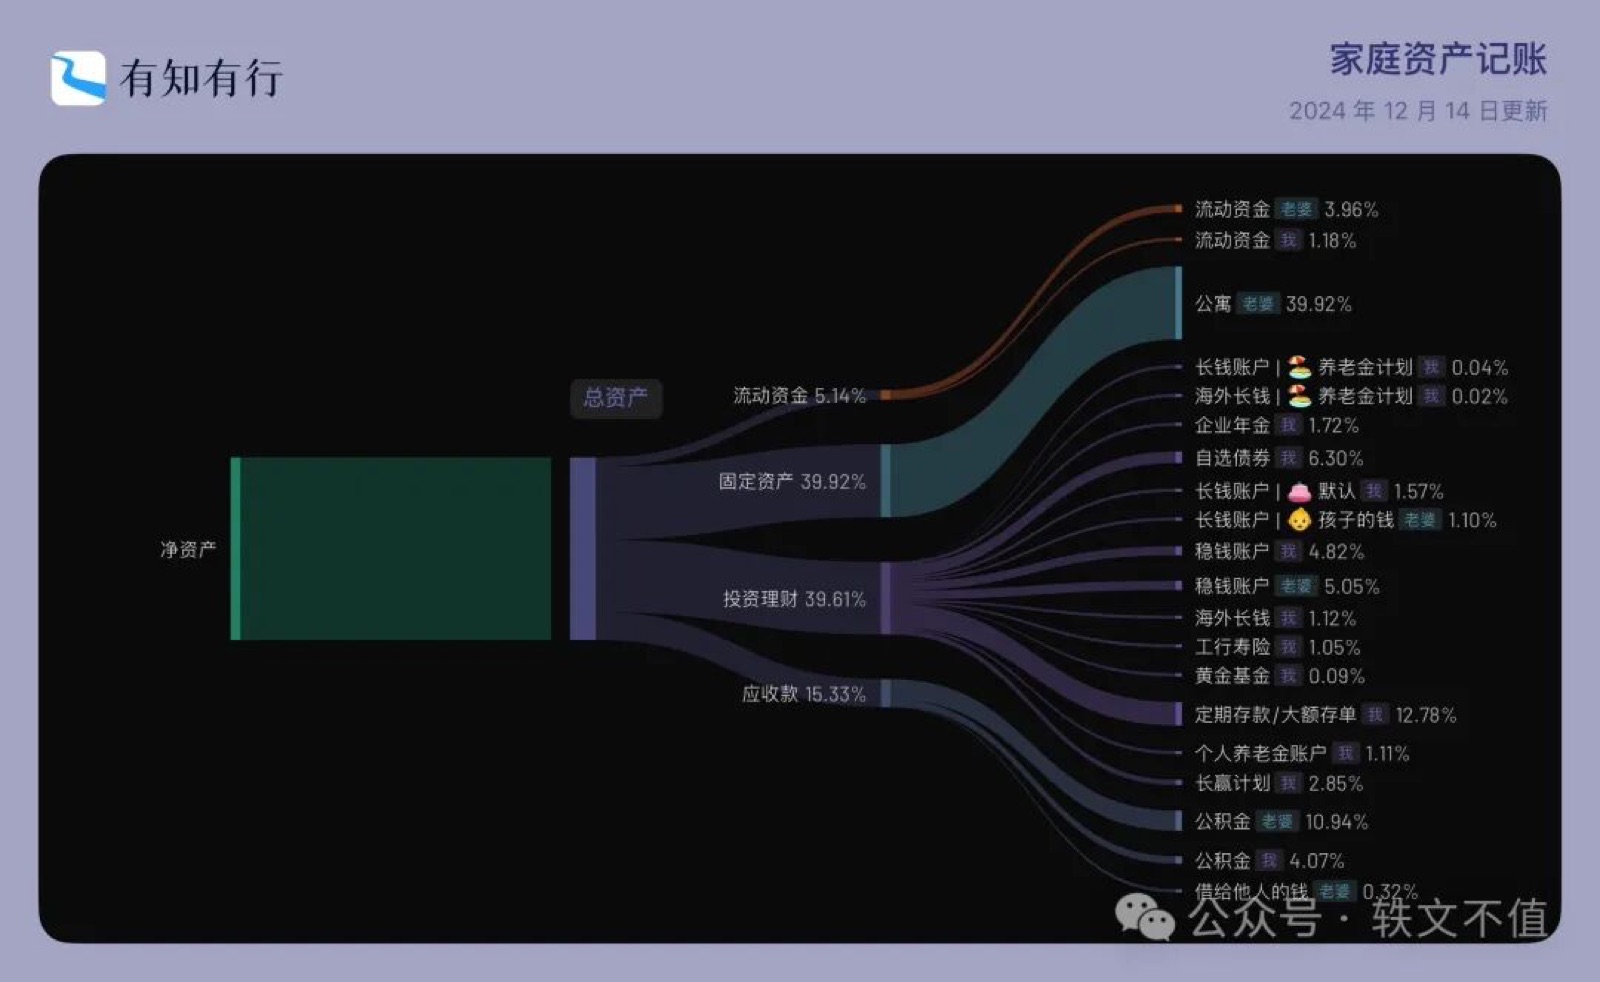
左边对应的是总资产扣除负债后的净资产,还有负债。右边对应的就是家庭各个类目下资产构成。
资产类目的线条越粗代表着这类资产的占比越高。目前我们没有负债,所以没有负债这一条线。我没有把自住房算进来,所以固定资产占比不是特别高,但实际上房产占了非常多。最细的就是流动资金,流动资金代表了我们日常灵活可用的钱。
有了这张桑基图后,我们对自己家里有多少钱,就有了清晰的认知。当这张图做出来以后,很多人都会惊讶,原来我们家的钱是这么分布的,原来我们这部分钱占比这么低,诸如此类。
这还不算完,当你更新完你的各个类目的资产,你还可以创建自己的心理账户。
所谓心理账户就是划分这些钱的用途,然后以后想用钱的时候,知道哪些钱可以支出,哪些钱是有特殊的安排。
我根据自己家的情况,分成了5个心理账户。
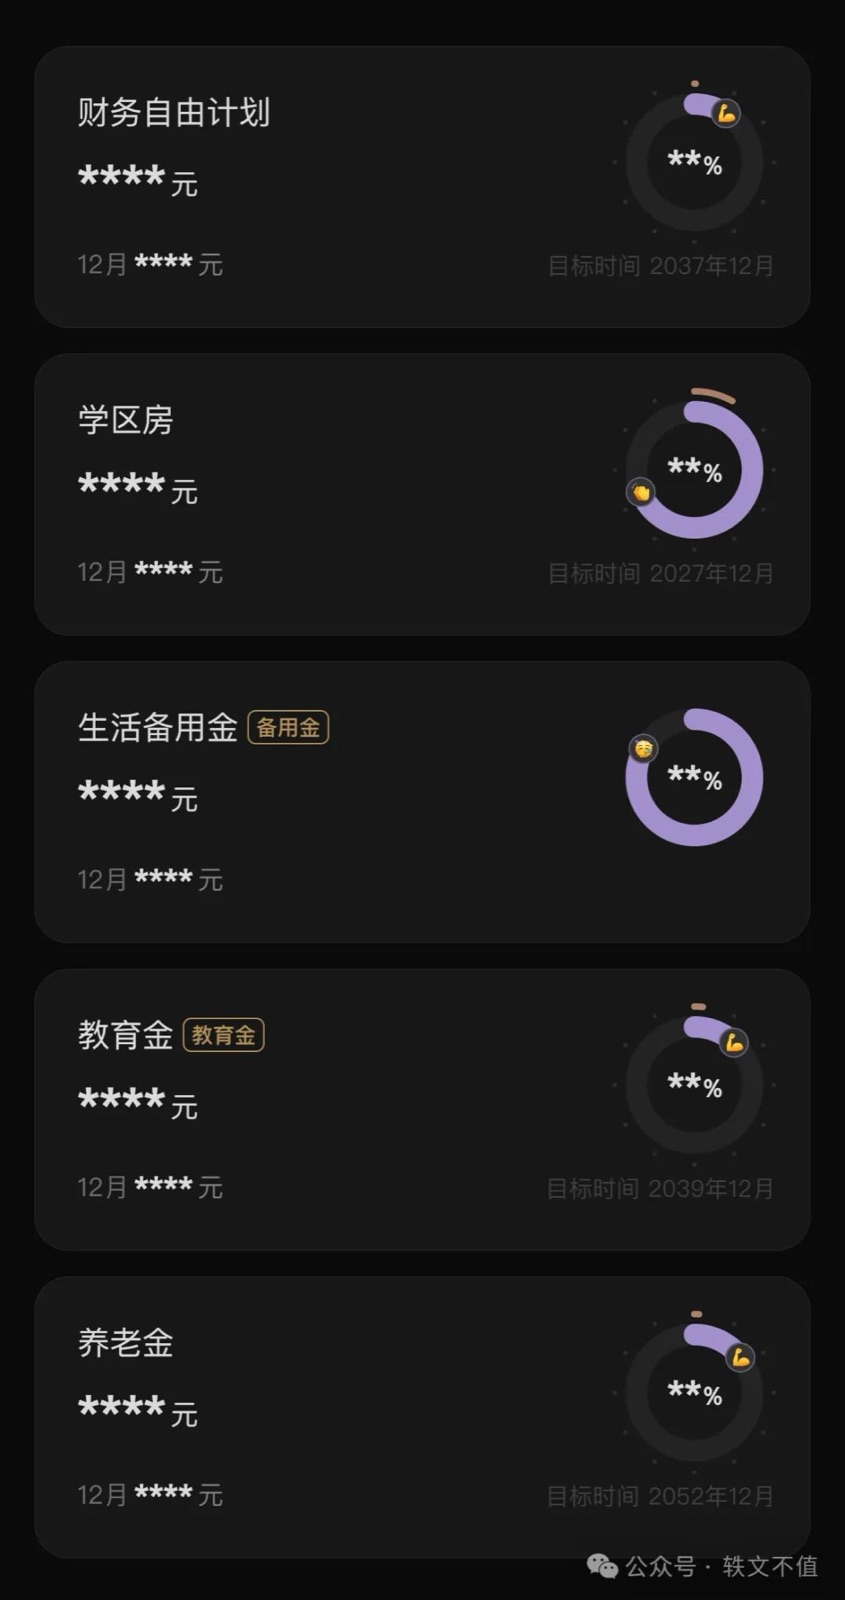
• 生活备用金,用来覆盖家庭6个月的生活支出,理想情况是攒一年的生活备用金。
• 教育金,这是从未来看,为两个孩子攒下一笔上学的钱。
• 学区房,两三年后我们需要帮孩子买一套学区房,能上好一点的学校。
• 养老金,这是我和我老婆将来的养老补充。
• 财务自由计划,这是我想要在45岁的时候,万一被职场淘汰,攒下一笔补充我人力资本的钱。
你还可以根据四笔钱的原则将心理账户分类。四笔钱分别为:活钱(一年以内要用的钱),稳健(1到5年会用的钱),长期(5年以上会用的钱),以及保障(保险)。
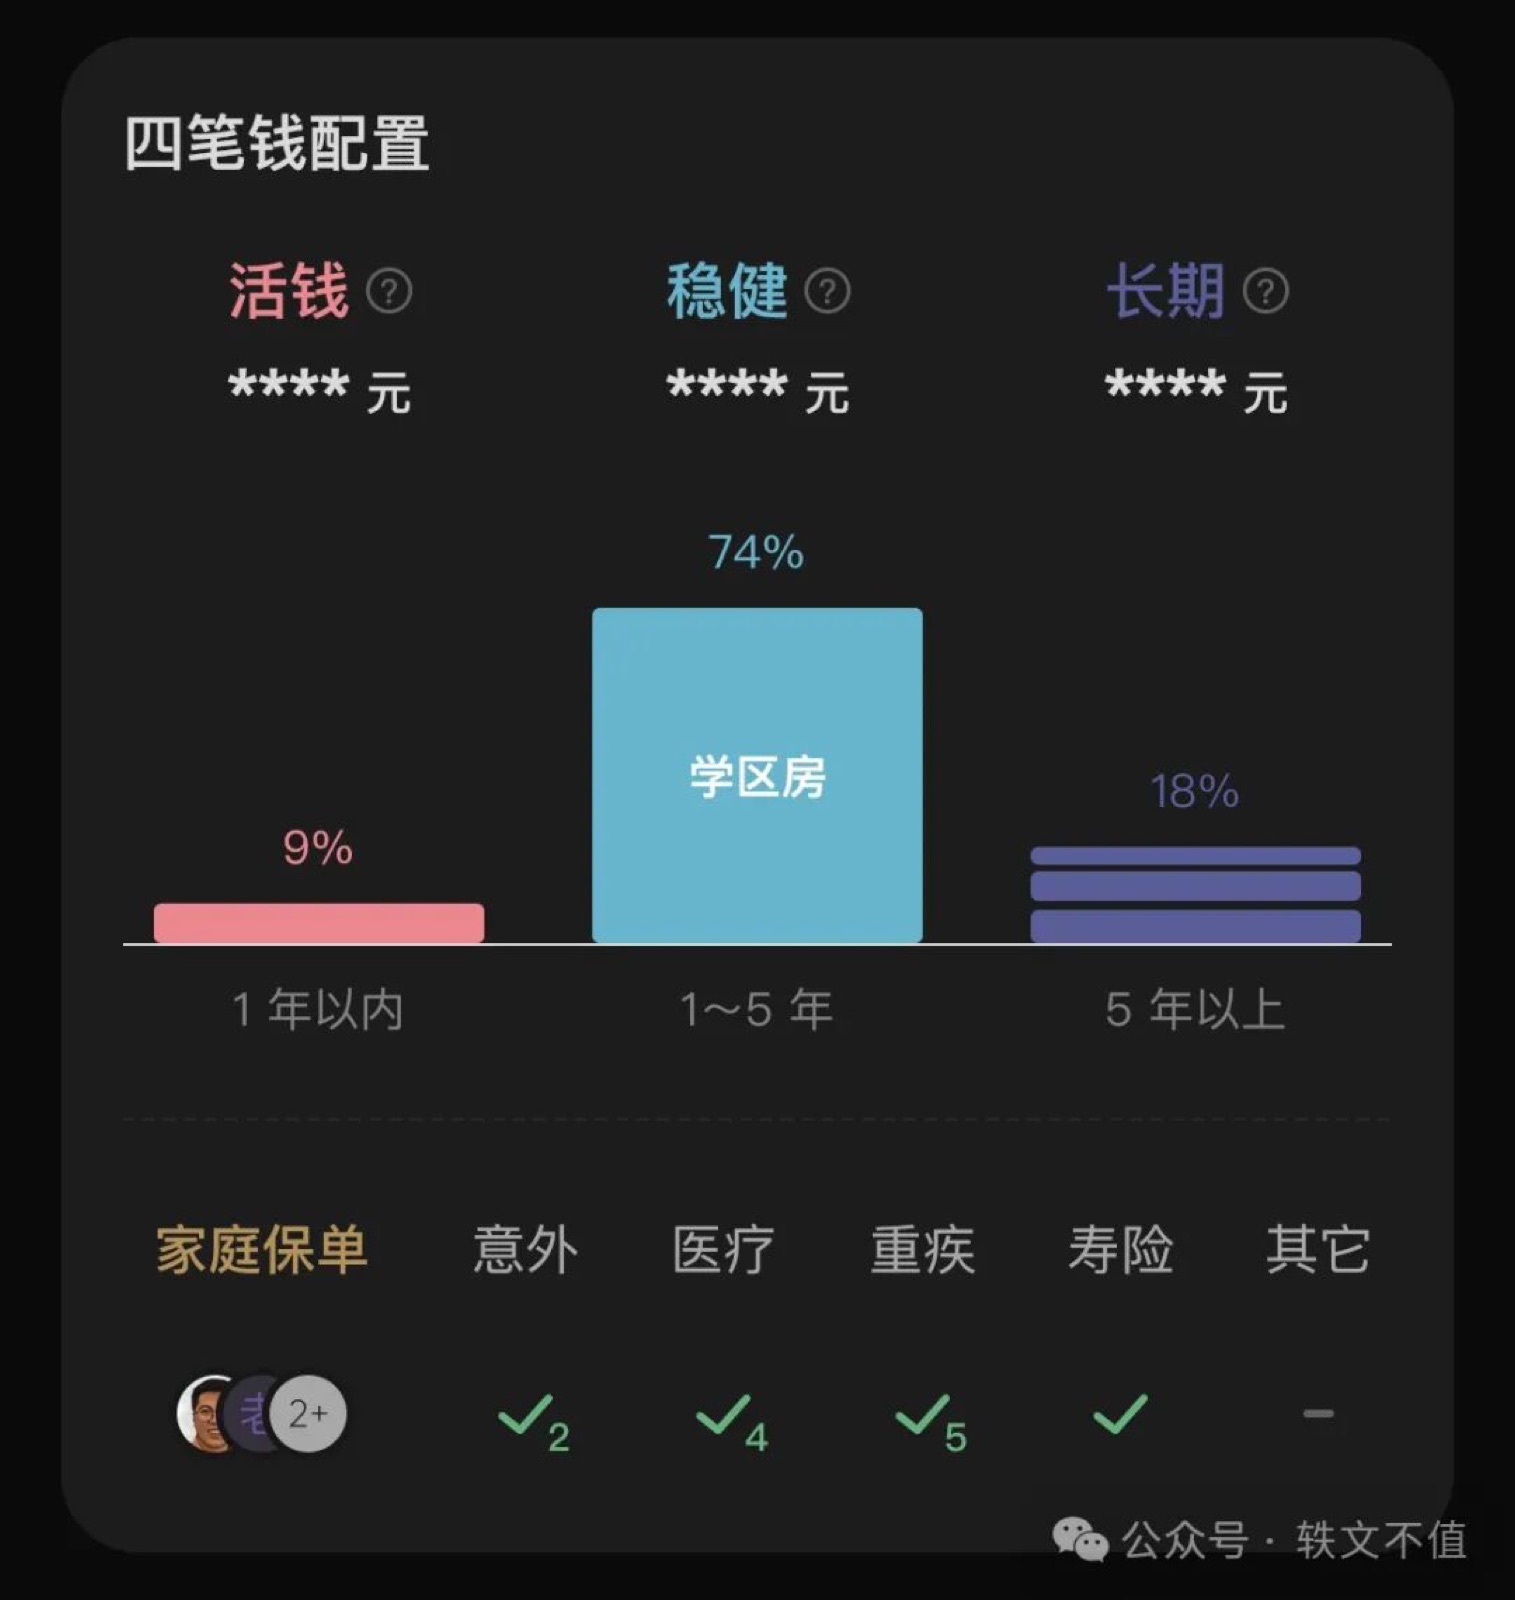
生活备用金属于活钱,投资方面也是用货币基金来处理。
学区房属于这两三年就能看到的支出,所以属于稳健,也主要投资于债券和存款,加上公积金的积累。稳健的占比也是最高的。
教育金、养老金和财务自由计划的钱都是有很长时间的等待期,所以属于长期,主要是一些权益类资产的投资,用长期投资来降低波动,拿到平均高一点的收益。
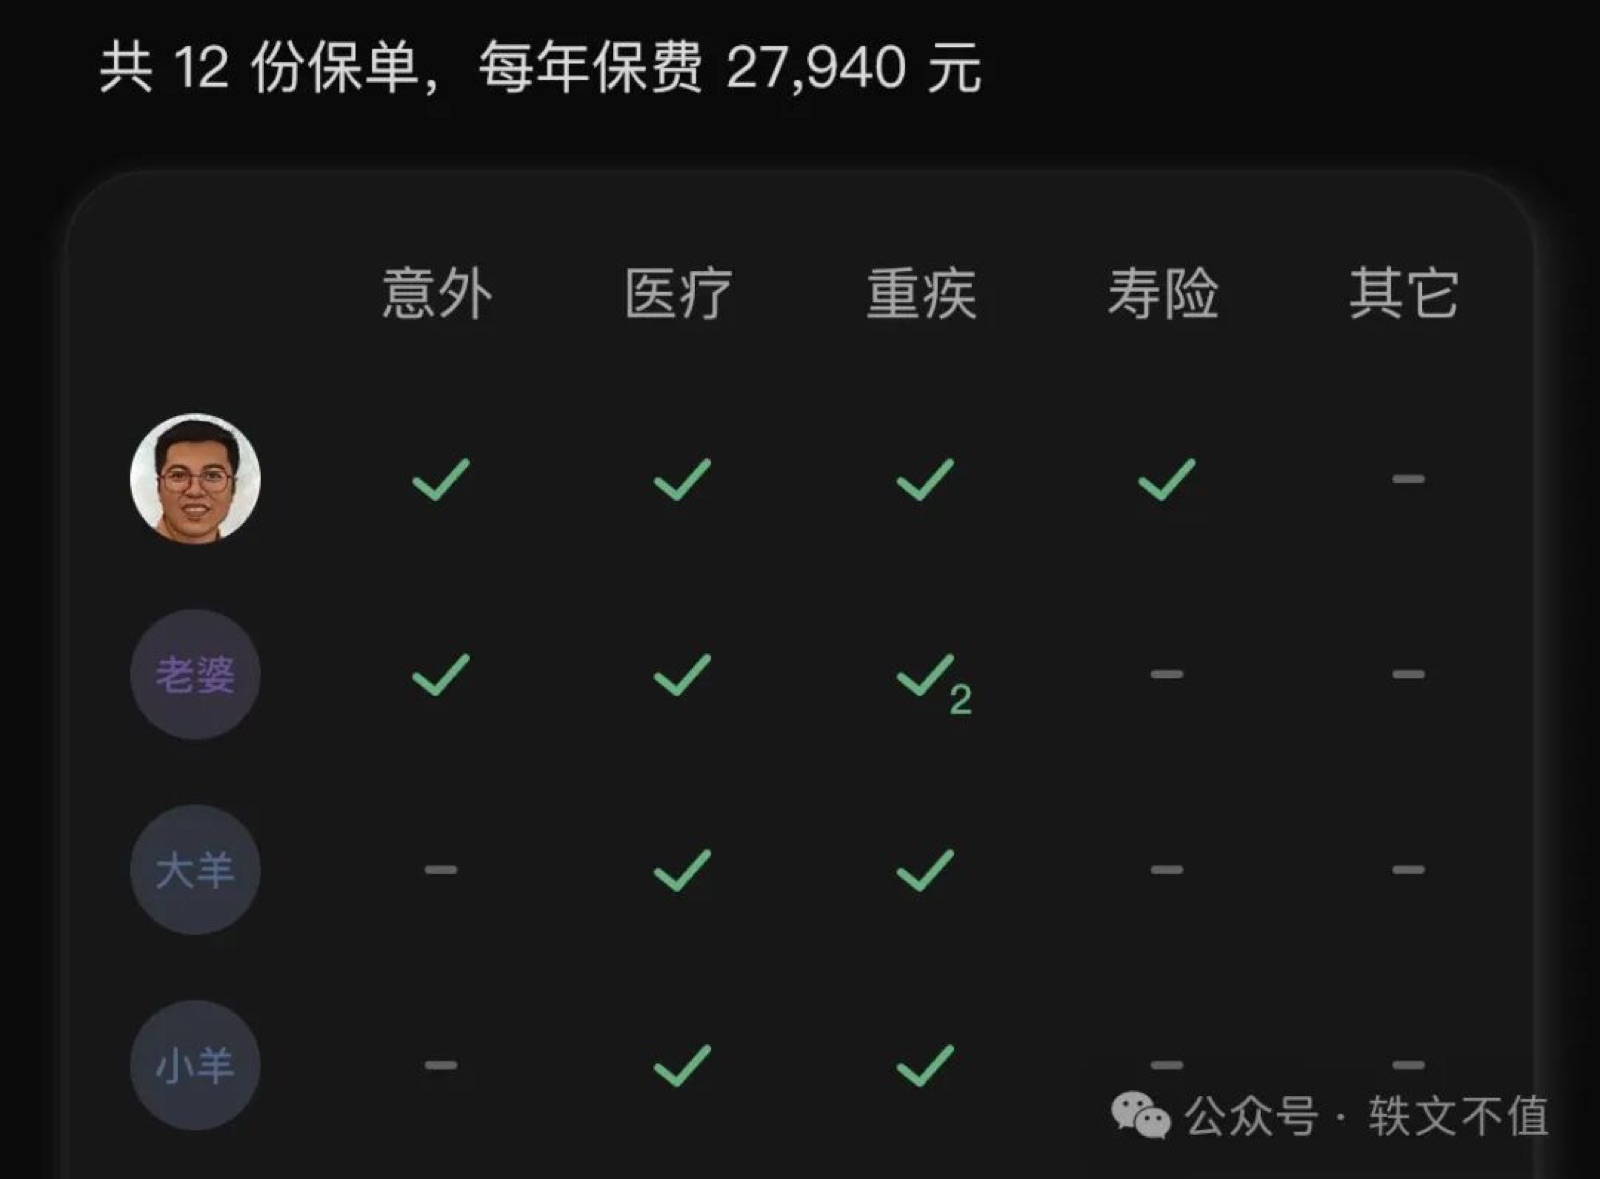
最最后,还可以管理你家现在的保单,看到家庭中的保险配置是什么样的,有没有哪些需要补充或优化的。
我有一个体会,在钱这一件事情上,就是攒钱然后去解决一个又一个的人生课题。凡事预则立,不预则废,作为一个J人,我很享受这种记账然后规划的过程。
当然计划赶不上变化,但是有一个基本的方案,做到心里有底,会让我更有方向。