普通人的理财之道
最近看了一本比较全面的理财入门书——《普通人的财务自由之路》,这本书的内容说进了我的心坎里,也把我关于理财的零碎想法系统地表达了出来,让我更加坚信前路的光明。
书中有一个很好的观点,把工作分为四个象限,分别是打工人,自由职业者,企业主和投资者。
这四种工作类别不是孤立的,不管是打工人,自由职业者还是企业家,都可以搭配投资,投资就像一个百搭的副业。
作为百搭副业,投资让你的结余能够帮你打另一份工,而且不需要你真的去干活,俗称睡后收入。
但是投资理财不可能一帆风顺,也有朋友和我说,怎么我一买基金就亏了。
所以如果你不是专职搞投资,很有必要找到一条适配普通人投资的长赢之道,可以帮助你付出很少的时间且获得高胜率。
正好《中国大类资产投资2024年报[1]》新鲜出炉,展示了中国资本市场的从2004年底至今的历史风险和收益。
让我们试试从这份年报里能不能找到适合普通人的理财之路。
首先来看看各类资产的长期收益。
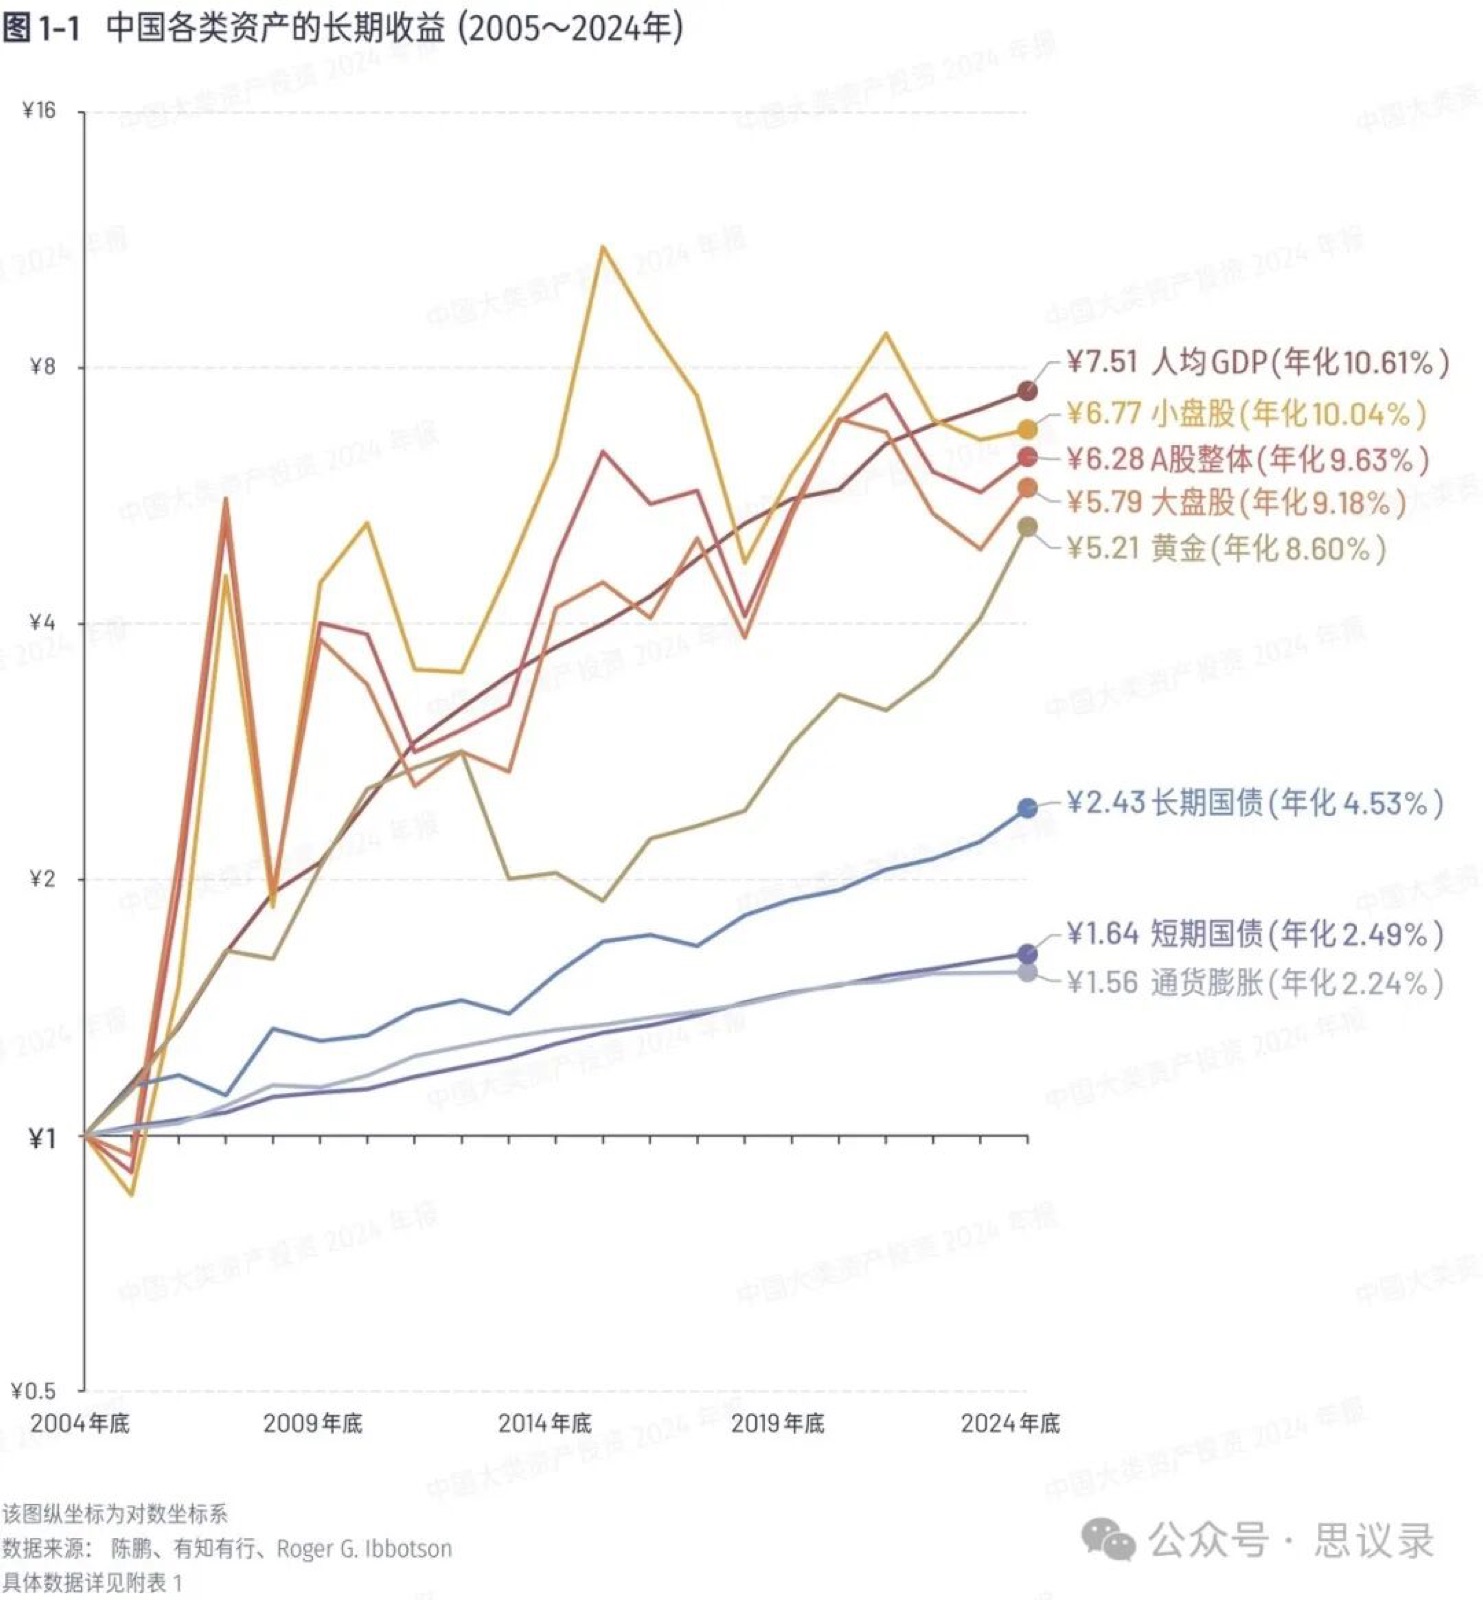
假设投资者在2004年底以1元钱的初始资金分别投资于各类资产,到2024年GDP变成7.51。看A股整体的话,变成了6.28,股票的长期收益最好。
当然这里没有房产的数据,但是这几年房产的投资属性没有了,而股票的投资属性却一直都在。
股票投资本质上是把我们的钱通过股票市场投入到实体经济的运行中。股票市场的整体收益是各个上市公司创造的利润,利润的多少和整个国家的经济发展密切相关。
但是股票市场短期的波动巨大,涨跌不定,短炒股票显然不适合我们普通人理财。
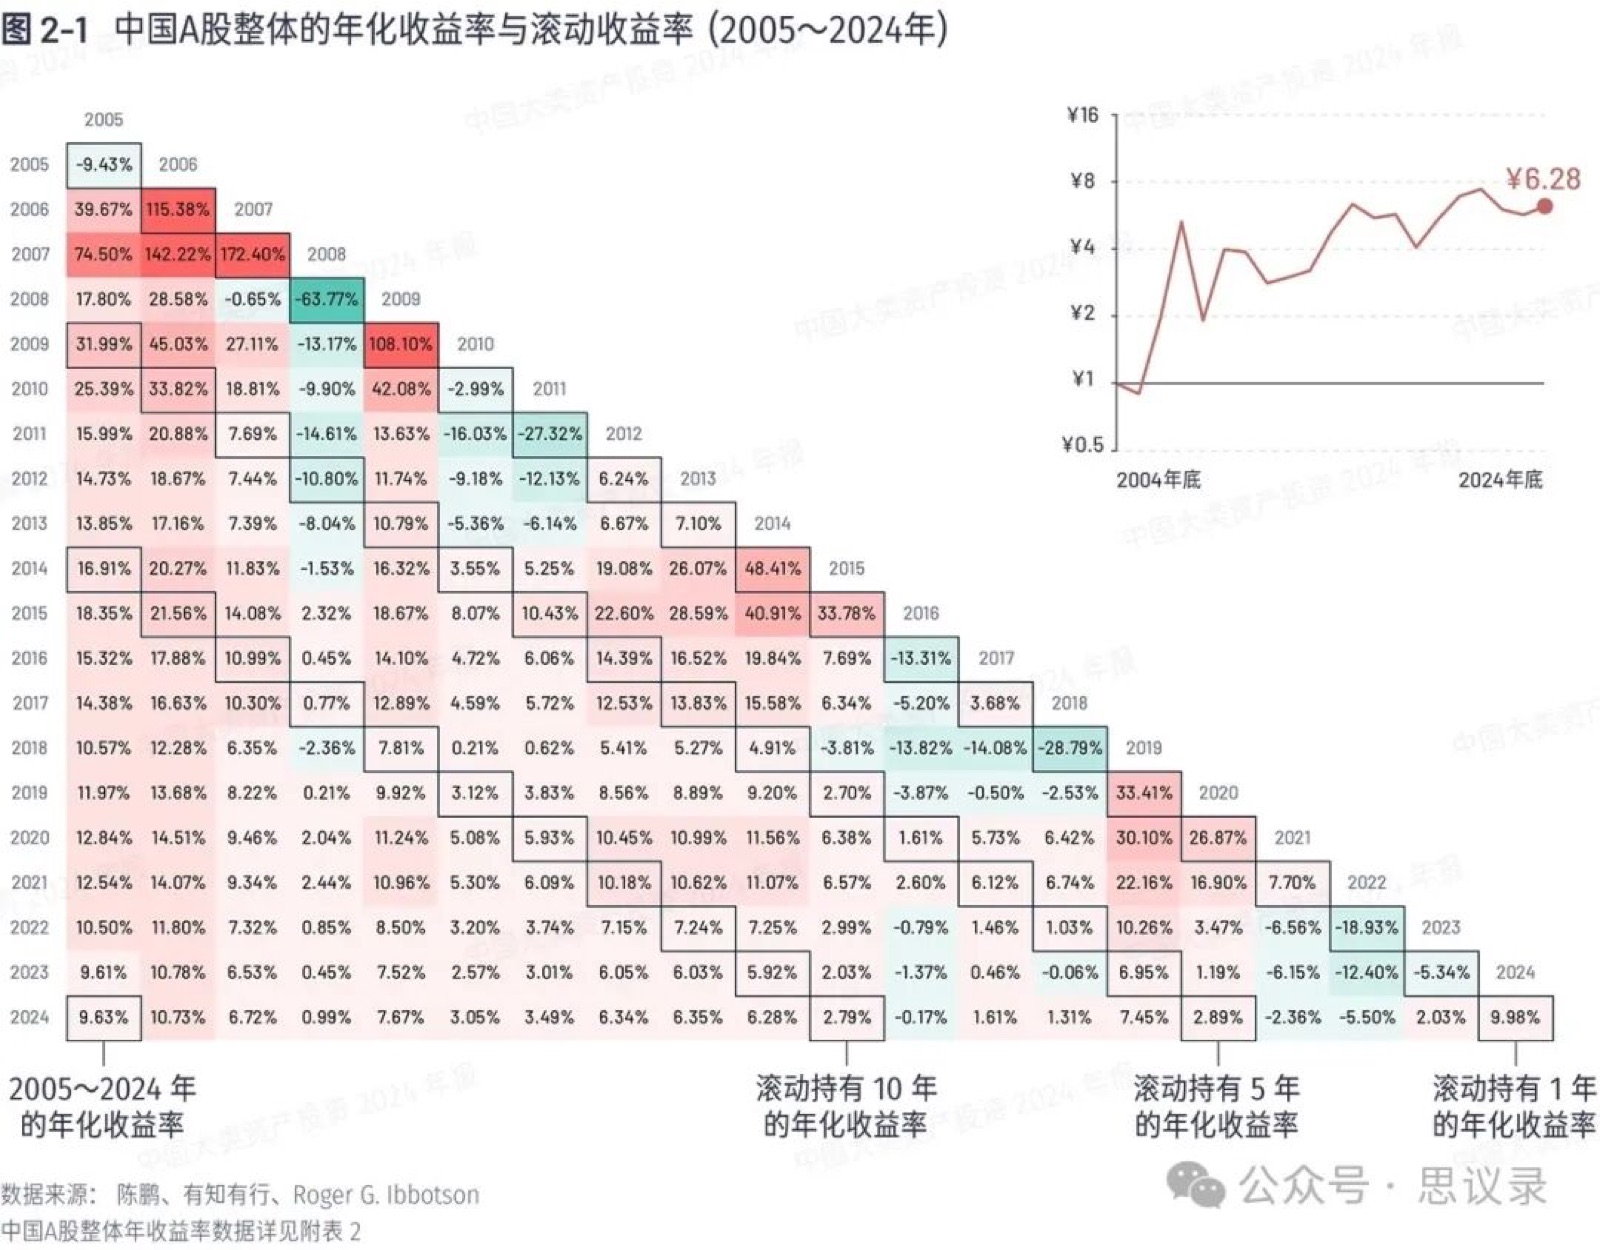
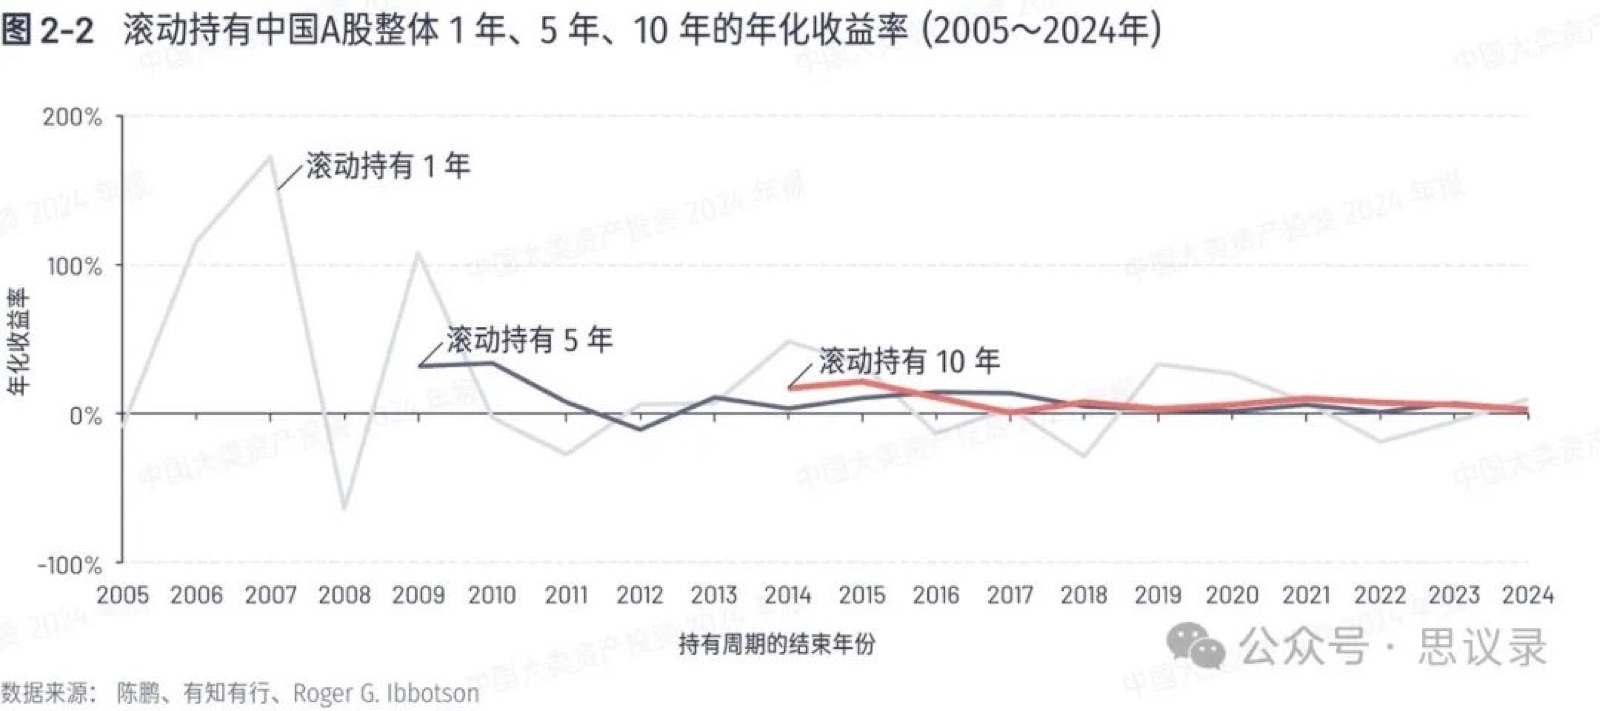
持有时间越长,得到正收益率的概率越高,而且投资结果会向长期年化收益率靠拢。
最最关键的是用自己的闲钱,闲钱才能拿得住,哪怕再少也能积少成多。
再来看看如果我们买单一股票的收益率分布。
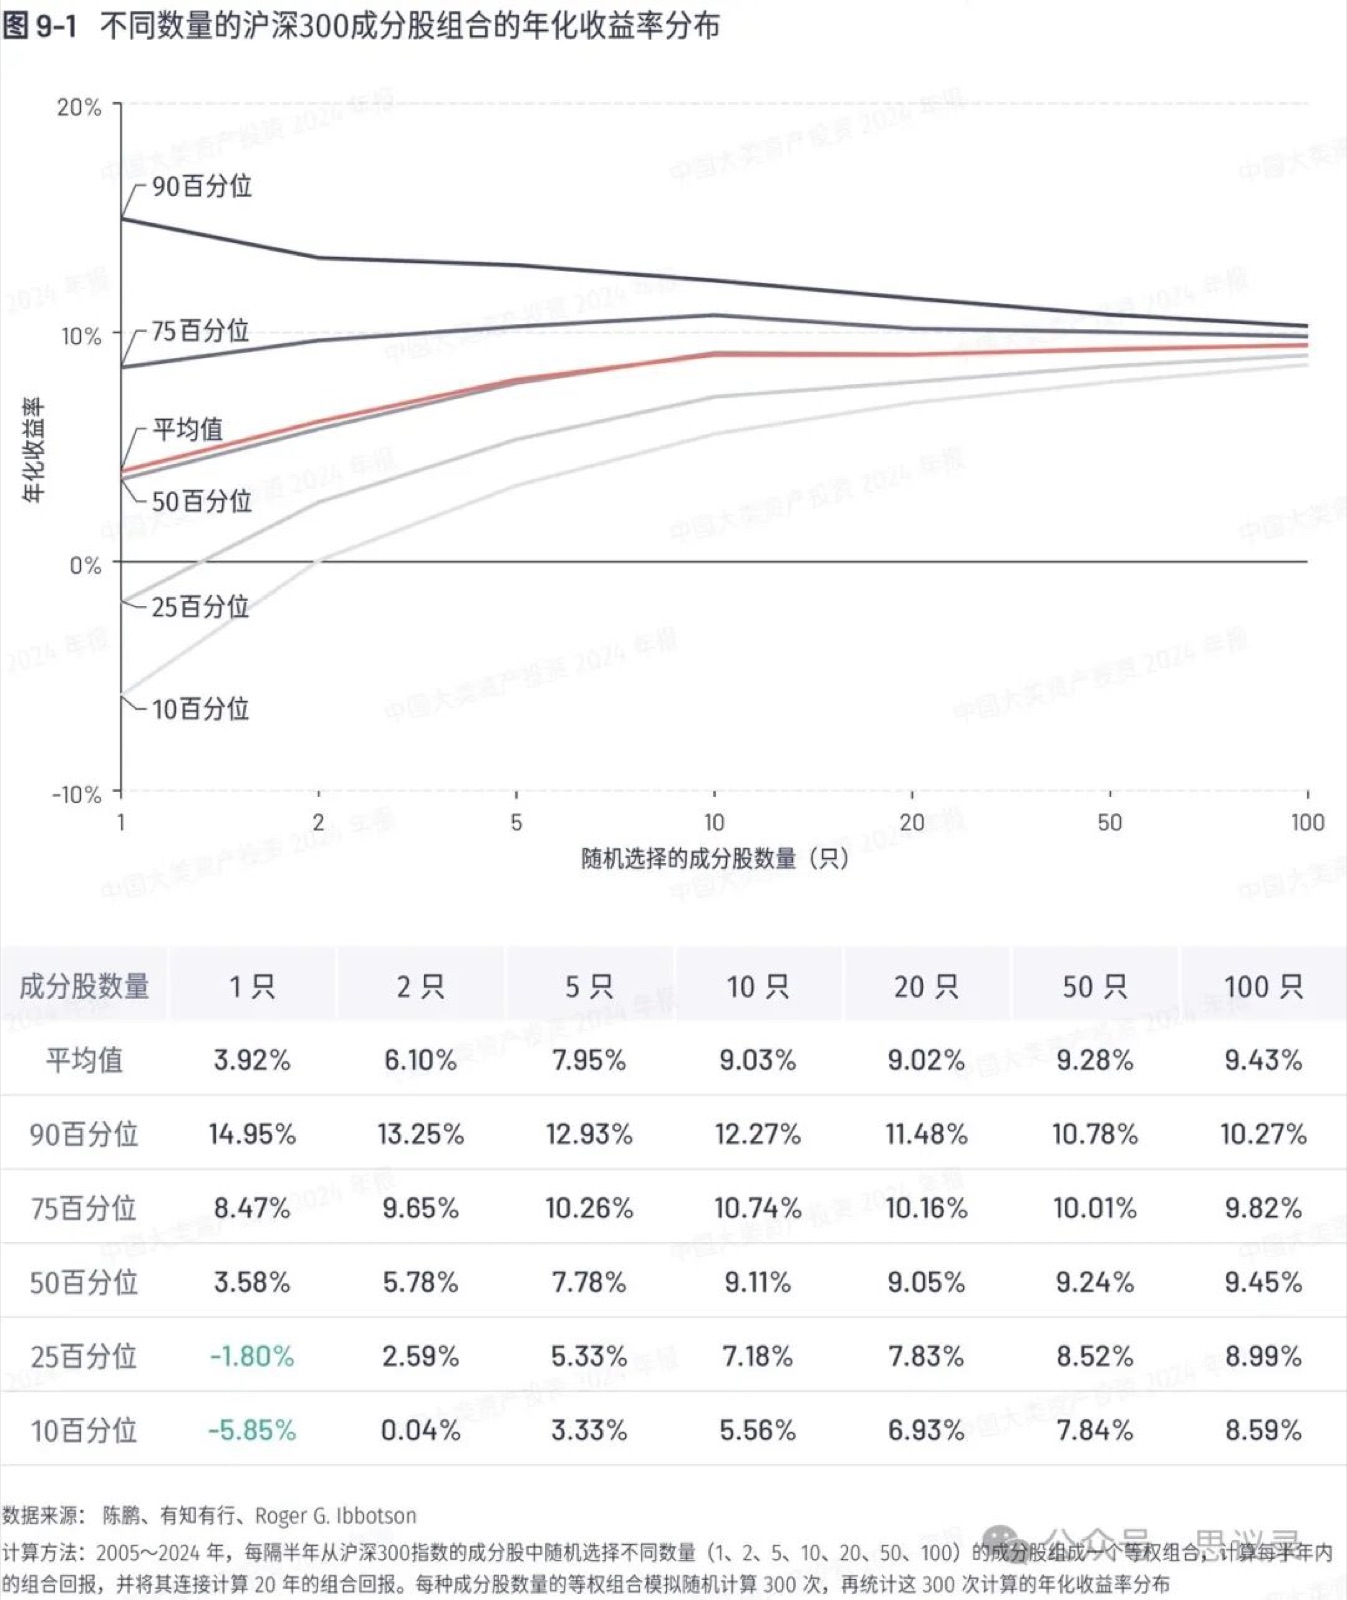
单一股票的平均收益率最低,只有 4% 左右,而持有多只股票的组合的平均收益率随着股票数量的增加逐渐趋近于所代表的整体股票样本的平均收益。
特别是对于不是专职炒股的人来说,炒个股能够赚钱实在太随机了。
所以想要长期拿到收益,那么还是买入含有多只成分股的指数基金更加靠谱。
最近大火的黄金历史收益其实也很不错。
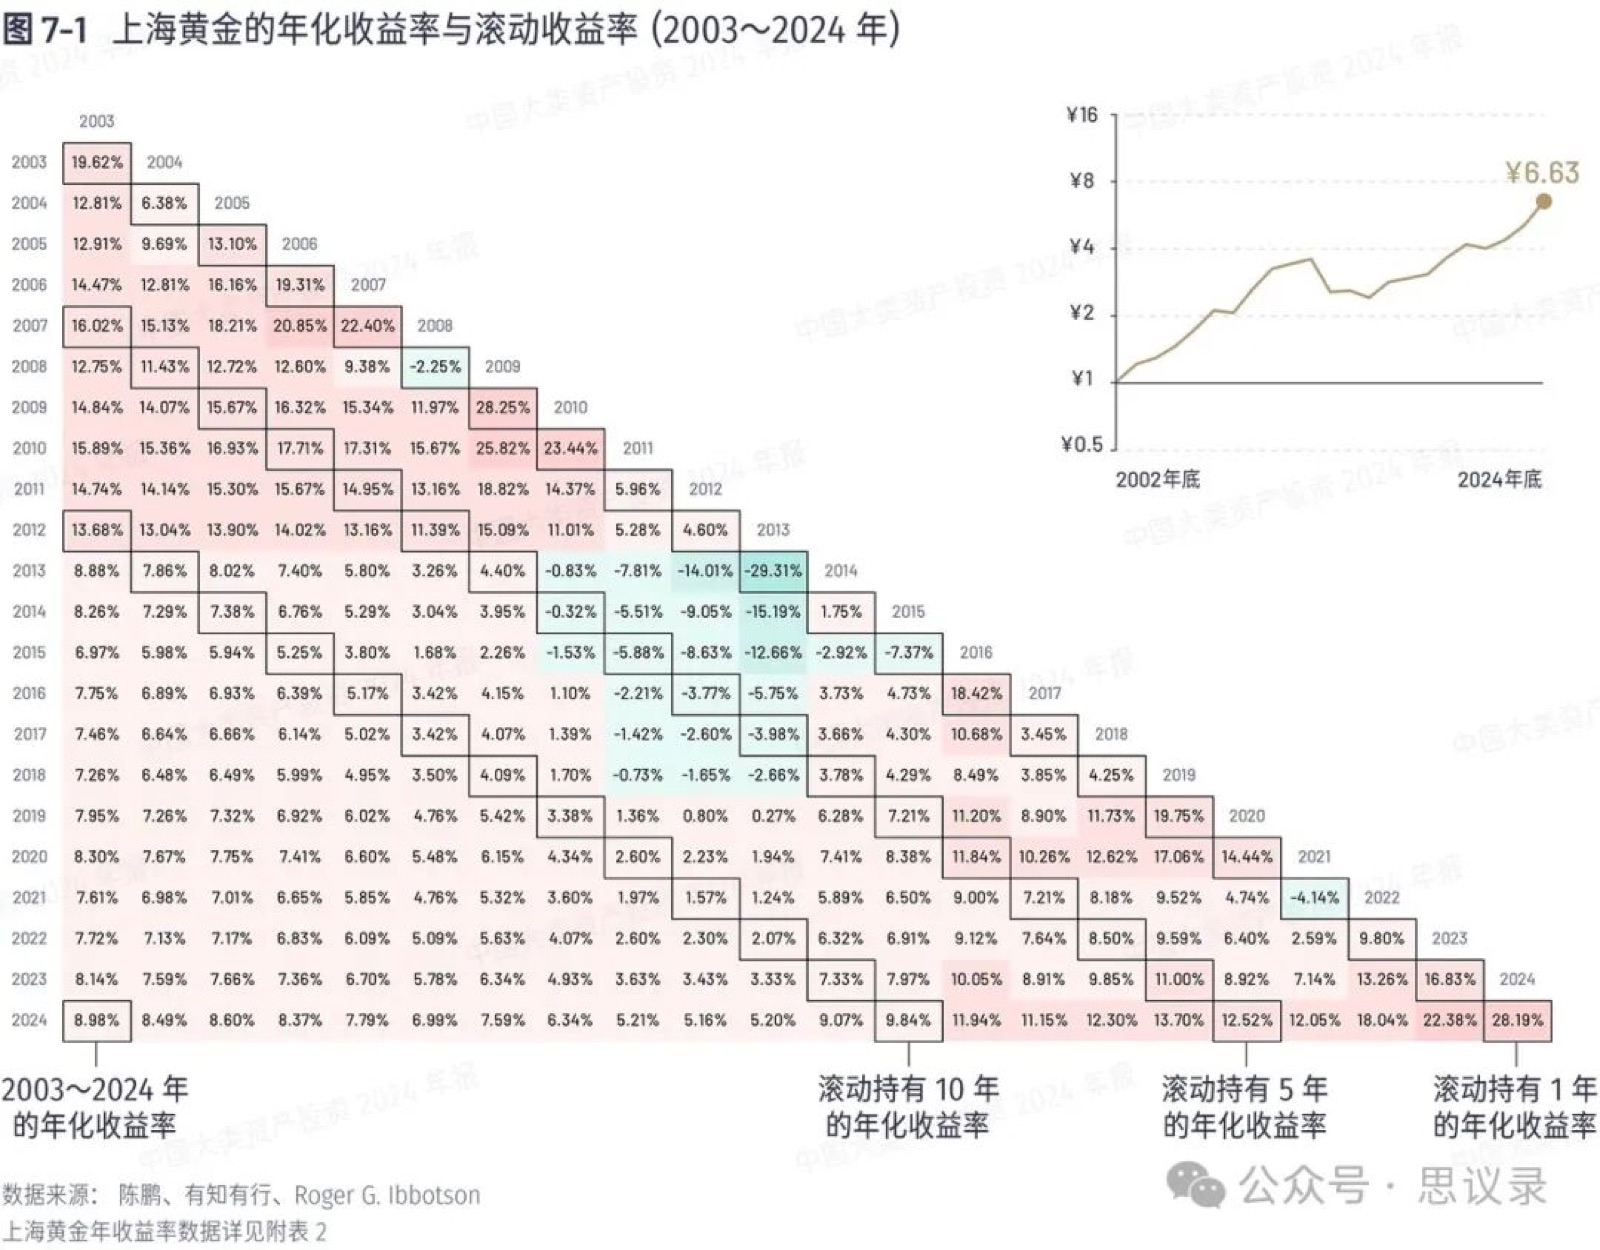
黄金价格由供需关系决定,长期价格走势和波动主要受供需变化的影响。
黄金的供给端主要有两个,一是通过开采和冶炼获得的黄金,约占全球每年供给的 80%;二是黄金回收,比如旧金饰、电子元器件的回收再利用,约占全球供给的 20%。
供给端的产量变化较为缓慢,2010~2024年,全球黄金供给量稳定在4500~5000吨之间,所以黄金的供给相对稳定,如果需求上涨将会使价格也上涨。
从需求端来看,近几年央行大幅增加了黄金的购买量,央行把黄金看作储备资产,应对极端风险。
接下来这种趋势应该会延续,当美元信用发生动摇的时候,黄金的需求不会下来。
我觉得黄金是一定要放到投资组合中的,问题就在于黄金的占比,如果黄金涨得多了,可以适当降低一些黄金的占比。
普通人如果想要在工作之余搭配理财,那么需要一个组合,然后通过长期持有,让自己的资产能够大概率的向上走。
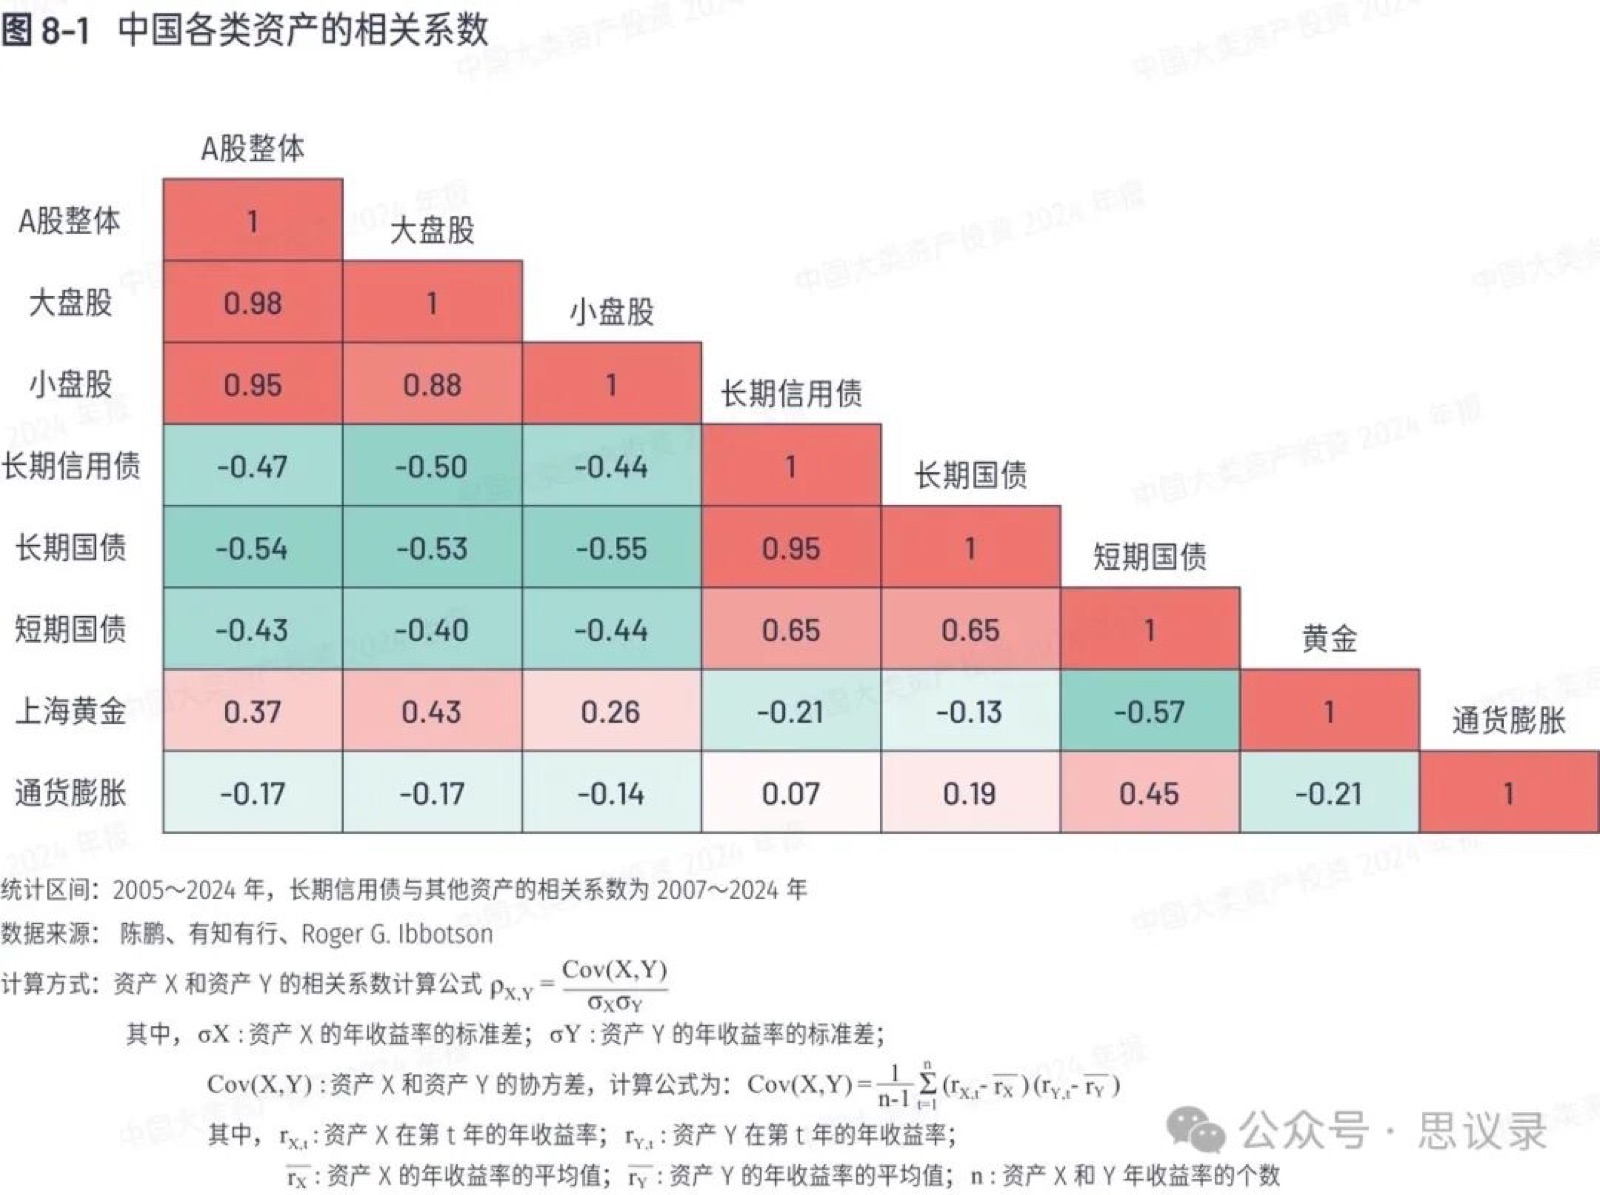
现在市面上也有一些比较好的投顾组合,帮你做好了分散配置,自动调仓。
最省力的方式就是买这种组合,只要大盘好,投顾组合的收益不会差。
这种投顾组合一般采用股债平衡的策略,在股票基金内进一步采用核心与卫星资产相结合的方式,核心资产如沪深 300,代表大市,卫星资产如消费、医药、科技股,弹性高。
例如今年年初的港股恒生科技大涨,投顾组合里也包含这种基金,那么也不会错过收益。
对于普通人来说,明白了长期持有多个成分股的指数基金才是长赢之道,所以找到一个你觉得认可其投资理念的投顾服务就是最简单的方式。
引用链接
[1] 中国大类资产投资2024年报: https://asset.youzhiyouxing.cn/file/2025/03/SBBI-China-2024.pdf?_policy=3