我的投资观
今年我想大多数人的投资体验都不好,整体股市都处于较低的位置。快到年底,是时候做一下投资复盘。
需要做投资,是我对于父辈的经验的总结。我的父辈作为70年代的人加入到了改革开放的浪潮里,改革开放后的黄金三十年,通过做些生意,一般来说都能获得一些收益。但是往往父辈只有主动收益,导致到快退休的年龄,依然无法摆脱主业。所以我觉得,通过一些投资补充自己的被动收入。年轻时通过自己的人力资本提供主要的现金流,等人力资本下降后,通过金融资本释放一些现金流作为补充。
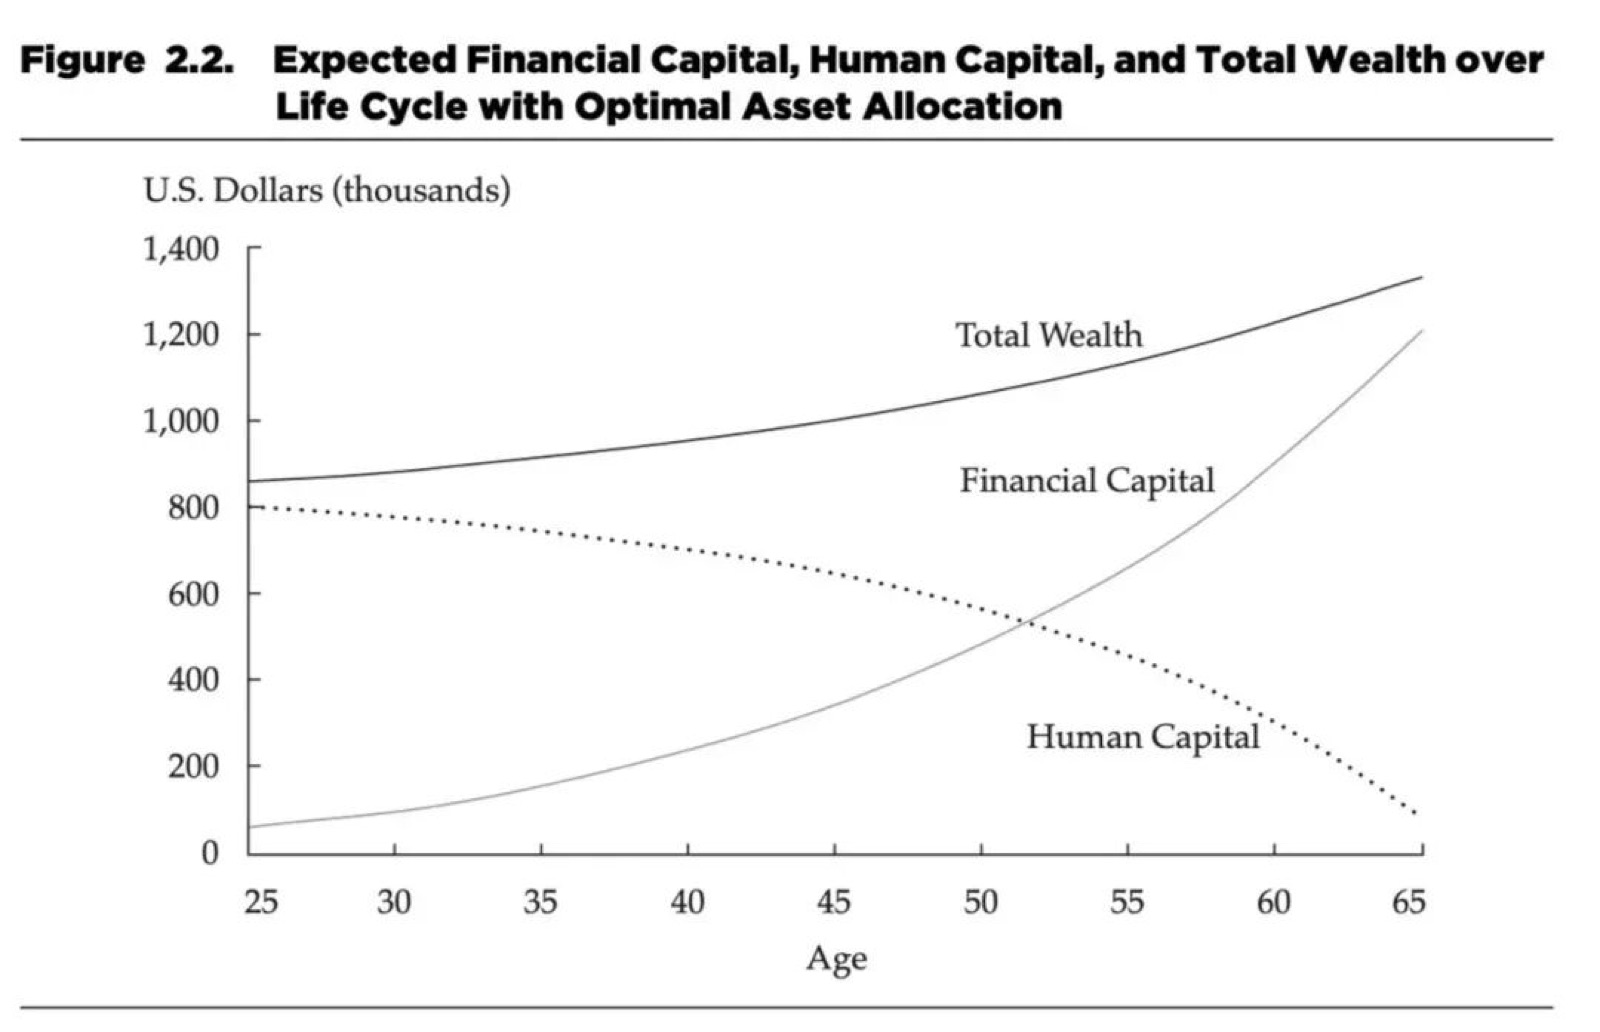
我发现身边的人买基金债券的人也不是很多,因为对于基金债券他们觉得基本上类似股市“一赚二平七亏”,太不“稳”,所谓的“你不理财,财不离你”。其实,从预期收益来看,股票基金的收益是最高的,当然波动也是最大的。首先不能想着通过买股票基金暴富,这只是整体资产的一项配置,能够帮你更多地暴露风险,以获得更大的收益。最理想的投资比例,是让你「睡得着」的比例,让这部分资产充当“足球队”前锋的作用,赢得更高的收益。
我在2020年开始正式投资基金,那时候看了一两本介绍基金的书籍,然后通过一个公众号,了解到定投和宽基指数。首先让我深信的是,宽基指数代表了国家的先进生产力,体现整体的经济情况,所以只要国家经济在发展,这个指数就会涨。再进一步,宽基指数也分大中小盘,所以我一开始就买了沪深300、中证500和创业板指数,基本覆盖了国内的总体市场。
另一点让我深信的是,长期投资不需要择时投入,通过不断定投进去,不管涨跌,总能获得收益。定投的精髓就是微笑曲线,在跌的时候相同的金额买到更多的份额,等这个指数由跌转涨的时候,低价位买入的份额能获得更高的收益。所以我就开始定投这三个指数。2020年到2021年,新能源带动了创业板的大涨,所以我买入后取得了不错的收益。也坚信了买入宽基、坚持定投不会有问题。
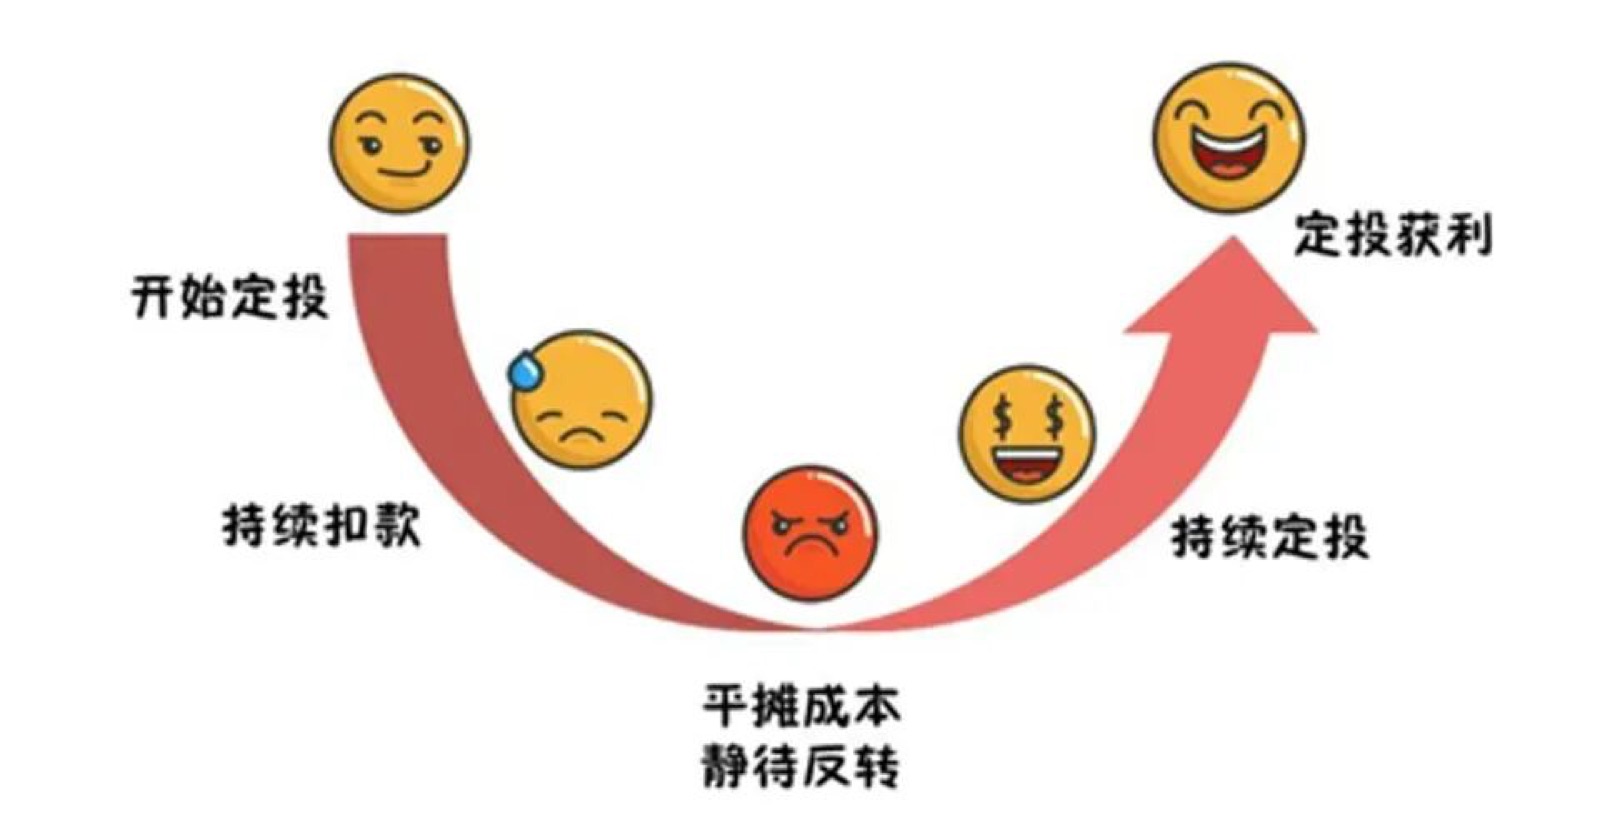
其实这里面有一个隐藏的错误,定投的另一个精髓,就是止盈。如果无脑定投,那么在已经高位的时候,其实买进去是非常不划算的。当一个指数从高位向下的时候,那么你在高位买入的份额成本就很高,当然如果假设又是一个微笑曲线,那么你不断的定投,也还是能回本并盈利的,但是事实是,当指数跌到一定程度,你买入的信心受到极大的打击,所以会犹豫,有可能会停止定投,这非常考验人性。
所以我其实在高位买入了创业板指数,当创业板指数开始下跌的时候,让我也浮亏了不少。所以更好的方式是,对这个指数有个大概的判断,是在相对的高位或低位,现在有很多工具可以帮助判断,如果在低位就多买入,高位就再等等,分批次的去买入,千万不能上来就把能投资的钱全买进去。能投资的钱合适的数额就是让你觉得投入有点少的基础上再少一点。
总的大框架其实已经有了,那就是买宽基指数(沪深300,中证500),然后在他们相对低位买入,这些宽基指数应该是大头,因为它们代表了整体市场的收益,买它们相当于随大流,如果整体市场好,他们就涨,整体市场差,他们就跌。我也不觉得我有逆流而上的能力,在整体市场跌的时候,能够选到那些特立独行的标的,所以投资账户的主体就买基础性的基金好了。
压舱石定了以后,还要配一点卫星基金,小投入但是可能创造大奇迹的基金,例如一些行业主题基金。同样第一原则是,这些基金处于相对低位,例如医疗、消费等,行业基金基本上也都是买的指数基金。今年由于AI的兴起,我之前买的信息技术主题基金就涨了很多,但是之前根本不可能知道这个行业会有利好 。所以守株待兔是最正确的策略,在基金跌的厉害,而你又觉得这个行业长期来看是有机会的,那可以配置一些,配置的比例不宜过高。当这些行业基金涨的比较多的时候,也不要太留恋,即使止盈,等待下一次机会。
多样性是免费的午餐。不像买个股,对单一股票的依赖太大,需要你花很多时间去研究。往往很多人买股票,其实就是听了一个消息,或者感觉自己抓住了某些机会,然后就买入了。但是这就像是被蒙着眼睛扔飞镖,扎到哪里全靠运气。指数基金不一样,通过指数的规则,可以包含几十上百只股票,业绩不好的股票,依据指数的规则,还会被剔除出去,换其他符合规则的股票,所以指数基金是不会“死”的,尤其是宽基指数。指数基金本身具有多样性,然后通过大中小盘指数,和一些行业指数,基本上你就涵盖了市场的大部分,所以相当于上车了,分散投资还降低了波动,东边不亮西边亮,让你能更加安心的持有。
股票基金还有一种主动型管理基金,相对于指数基金,主动型管理基金相当于是基金经理拿着你的钱帮你炒股,以前也有一些明星基金经理,例如白酒的张坤。主动型管理基金的风险在于过于依赖基金经理,而基金经理的表现往往不可持续。如果买主动型管理基金,就是图一个超越市场平均收益,但是能做到的基金经理也不是很多。
之前蚂蚁财富上市之前,在其平台上推出了几款有封闭期的主动型基金,承诺之后会配置蚂蚁财富的股票。当时大家热情都很高,我也买了一些。后来蚂蚁财富不能上市,本来可以退还认购的钱,我心想要不试试,而且基金经理还是金牛奖得主,看起来很厉害。没想到,最后收益率-40%,实在受不了割肉离场了。这让我对主动型基金留下了不好的印象。
在股票基金上今年我只做到了堪堪打平,但是在这个沪深300都都跌了17%的年景,能打平已经不错了。除了股票基金,我还买了挺多债券。
股债平衡也是很重要的一点。一般来说,股票和债券的收益是非相关的,这就提供了另一种分散投资。债券相对来说比较稳健,很多银行理财的底层资产也是债券。股债平衡的意思是给自己制定一个比例,例如5050,50%股票,50%债券。以年为单位,平衡收益,如果股票涨的多了,超过50%,就卖掉一些买债券,如果债券涨的多了,就卖掉债券买股票。这里的股票可以换成股票基金。如果你的风险偏好比较低,那么你可以多买一些债券,每个人都有适合自己的比例,即自己睡得着的比例。
投资部分所以主要分成了,股票基金和债券。股票基金又主要分成了大部分宽基指数和小部分行业指数。永远记得要用便宜的价格买入,然后在高位停止买入或卖出。
其实道理都很简单,所以常说成为一个80分投资者很容易,但是很难成为一个合格的持有人。**投资也是为了更好的生活,所以不要让投资影响到你的生活。**首先增加储蓄,确保家庭有个稳健的财务状况,然后再尝试投资。最近在书中看到一句话,正确的储蓄额是当你觉得有点多的时候。相对地,正确的投资额是当你觉得有点少的时候。用你长期不用,就算下跌50%对你生活没有太多影响的钱去投资,你才能拿得住。