我的个人养老金怎么样了
写在2023年底,我对个人养老金的认识。
个人养老金一年缴存的最高上限是12000元,从2022年开始我开通缴纳,两年下来往账户里交了24000元了。身边的同事朋友开通账户并缴存的人不多。我们来看看我的个人养老金收益怎么样。
对大多数人有吸引力的可能是个人养老金的退税政策。例如我的个人所得税的适用税率是10%,那么我每年存进去12000元,我就可以获得退税1200元。一个比较有争议的点是,提取出来的话需要缴纳3%的税。如果我这12000元放进去什么都不投资,其实对我来说,最终我退税了12000元*7%,即840元。
但是我们缴纳进去的话,肯定是要买一些投资产品的。现在可以买的主要有四类,专属存款,专属基金,专属理财和专属保险。这四类产品具有不同的预期收益率,当然也伴随着不同的风险。
理财产品是可以在其他平台购买的,例如你在某个银行开通了个人养老金账户,可以去雪球、蚂蚁财富买基金,也可以去保险公司买保险。个人养老金账户里的钱退休前是取不出来的,但是在一定范围内,你有投资决策权。
让我们先来考虑一个理想情况,就是每年投入12000元进去,年化收益率5%的情况,最终可以取出多少钱?网上找了一张图。
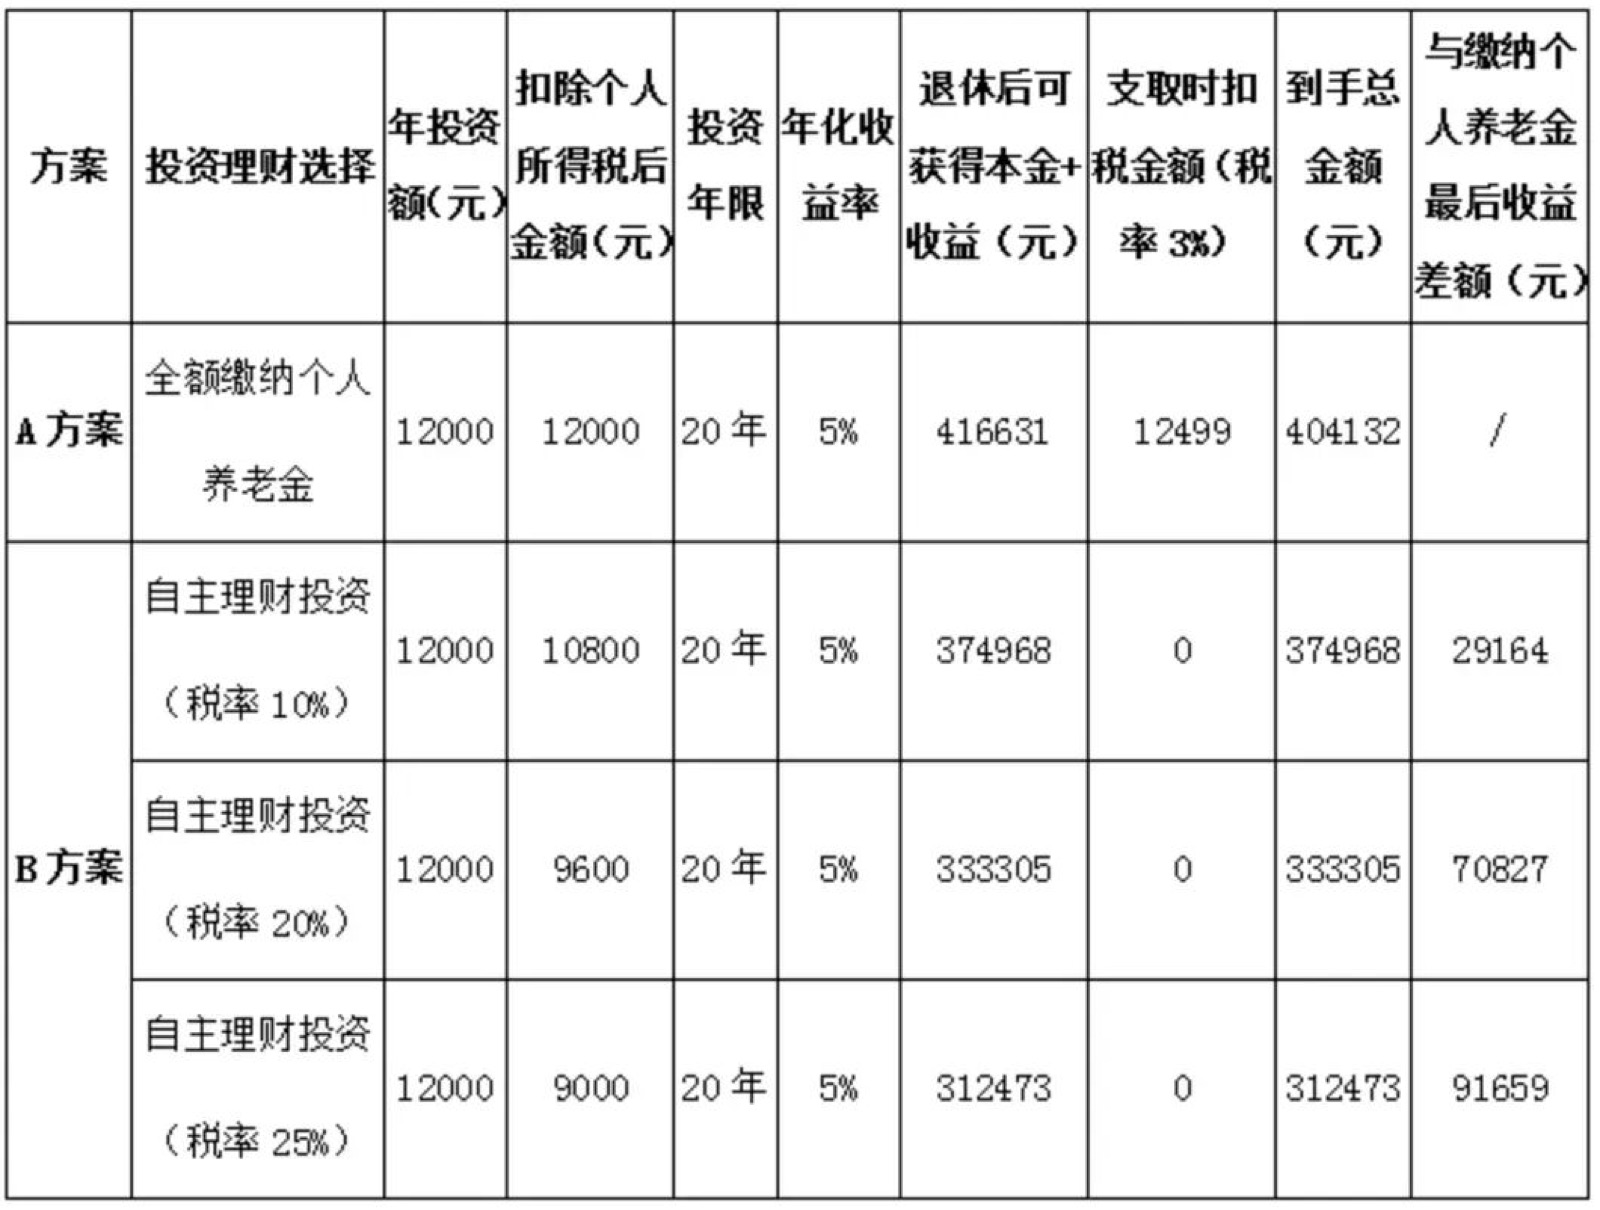
可以看到,在这种情况下,因为前期的税收优惠,所以你每期投入的本金多了,即使最后要再补3%的税,在理想5%收益的情况下,还是比较比自己扣完个税后再投资的收益高的。
但是5%的收益是不是过于乐观了?我开通的是建设银行的个人养老金,我们来看看现在的收益怎么样?按照每年顶格交12000元,我65岁退休的话,就取整30年算,本金36万,最终本息和不包含取出时的3%税收。
专属存款现在的收益是2.4%,50元起存,专属存款的持有年限是3个月到五年,也就是说你到期后可以继续或者换一个理财产品。基本上和现在大额存单的利率差不多,这样算下来最终的本息和是53万。当然这个2.4%的年化利率是可能变化的,但是我感觉2.4%已经算比较低的了,之后可能会到3%左右。
专属理财现在的收益是4%左右,最低持有一年,这和普遍的银行理财收益差不多,底层大多是一些债券。算下来最终本息和是70万。可以看到比存款肯定是要高一些的。但是现在大家也都知道,理财也是不保本的,但是风险很小。适合觉得存款利率太低,基金风险太高的人群。
专属保险相当于用你个人养老金账户的基金买了个年金险,可能还包括一些身故、重疾、意外的赔付,不同产品不一样。你每年定期交进去的钱,由保险公司帮你打理,一般有一个最低利率,例如2.85%,最终的本息和是57万。但是一般可能会比2.85%高一点,这个保险的优势就是活的越长,领取的越多。而且如果带身故之类的杠杆,发生一些意外,有一笔额外的资金。但是保险有一个弊端,不像其他存款、理财和基金,可以断缴,保险需要连续缴纳,轻易不能断缴。
专属基金的收益波动很大,个人养老金的基金一般是FOF基金,就是基金中基金,基金经理挑选适合的基金进入这个个人养老金基金,不像传统的基金标的大部分是股票,FOF的标的是基金。他会按照不同的风格或者预期退休年龄,配置股票基金和债券基金的比例。如果离退休时间还很久,股票基金会占大头,追求高收益。如果快要退休,债券基金会占大头,追求稳健。基金的波动很大,但是我们锚定GDP的话,按照5%的GDP增长计算,然后基金中的公司一般是先进生产力的代表,会贡献更多GDP增长,那么年化收益先定在7%,最终的本息和121万,可以看到远远拉开其他产品的收益。
当然基金的复合年化真的会达到7%吗?相信很多人都会怀疑,其实我也不知道。但是如果我决定每年要往里面存12000元,而且持续这么长时间的封闭期,根据历史数据回测,无脑定投进去,还是能有这个收益的,我选择相信。还有一点,综合考虑每年的通货膨胀,其他三类产品基本上也就稍微跑赢通胀,为了我晚年的优质生活,我要博个高收益。
总结我的信念是,长期由于生产力发展,我乐观地认为基金的长期收益可以到7%。个人养老金只能进,不能出的规则,给我制定了一个很好的长期坚持投入的环境,而且不容易被一时的涨跌干扰。
而且我们还忽略了一个事情,那就是退税下来的1200元,如果每年我都去定投,例如4%收益,30年下来还能额外贡献7万元。
现在回到现实,看看我这两年的收益。
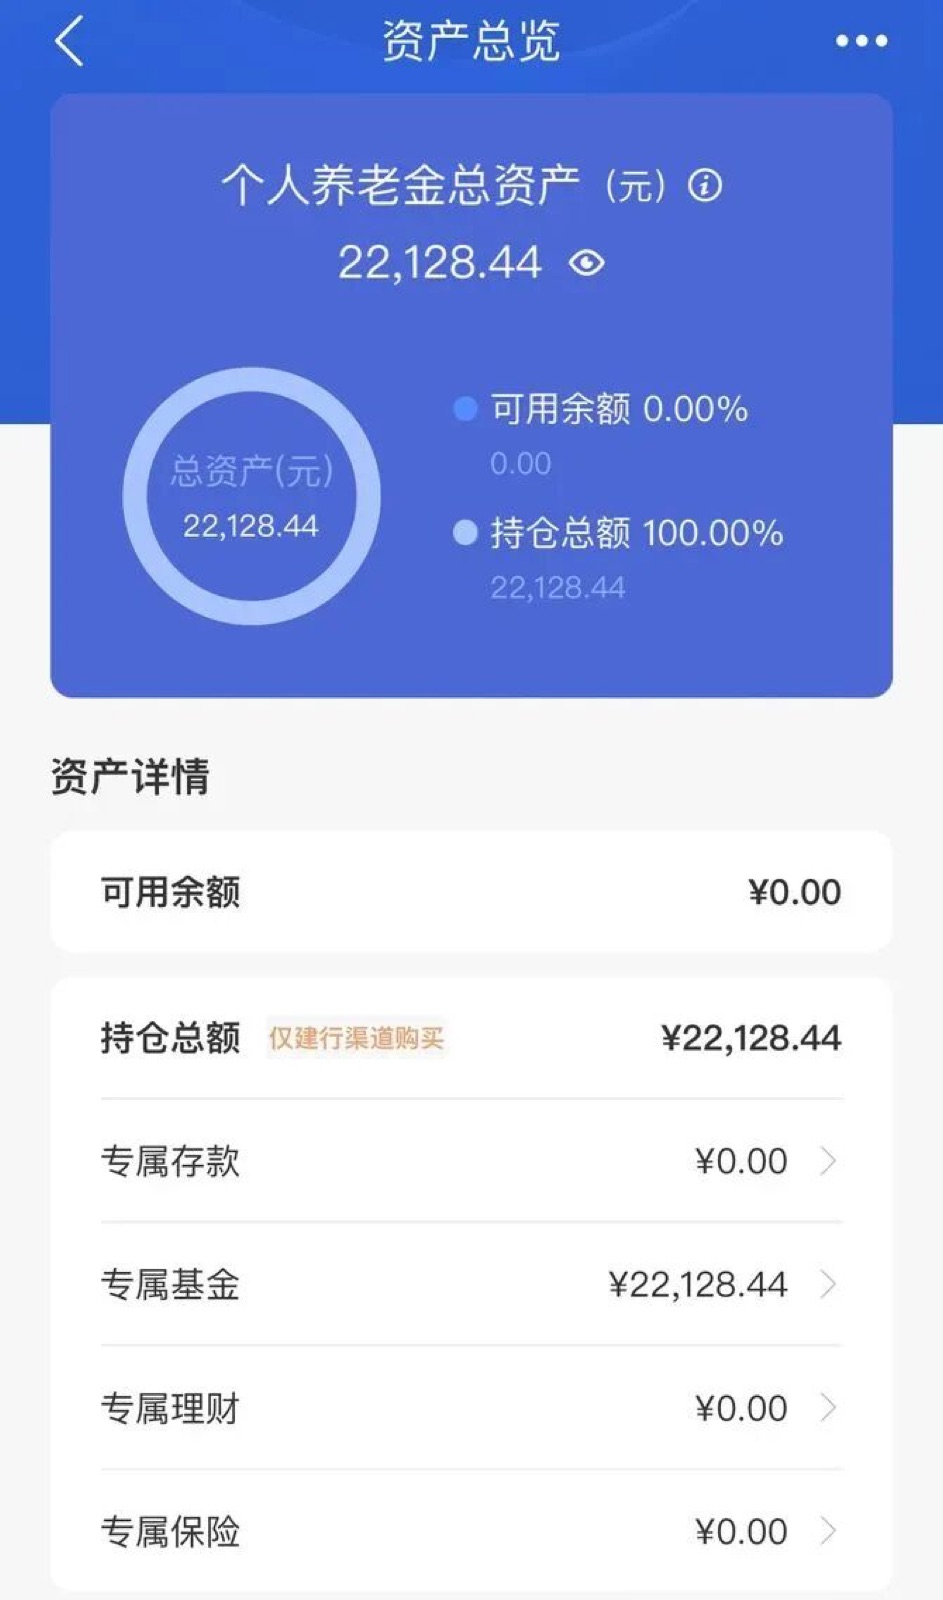
亏了小2000,A股这两年真的很差,不过还好,退税能退2400。我能接受这个波动,就当每个月省了1000下来,让我们30年后见分晓。但是不得不说,我以后的想法可能会变,说不定以后我生活窘迫了,交不起这一年一万二,那我就停止了,让之前交的钱在里面跑吧。如果我发达了,收入更高,退税更多了,一年一万二就当吃喝了吧。希望自己早点财务自由退休。
写在2023年的最后一天,供大家参考。