四笔钱
让每笔钱都有一个归宿
如果我买了一个宽基指数基金,例如沪深300,根据规则收录A股市值前300大的公司,也就是一个大盘股基金。知乎上有一个作者计算了从2009年到2022年滚动十年期的年复合收益率。
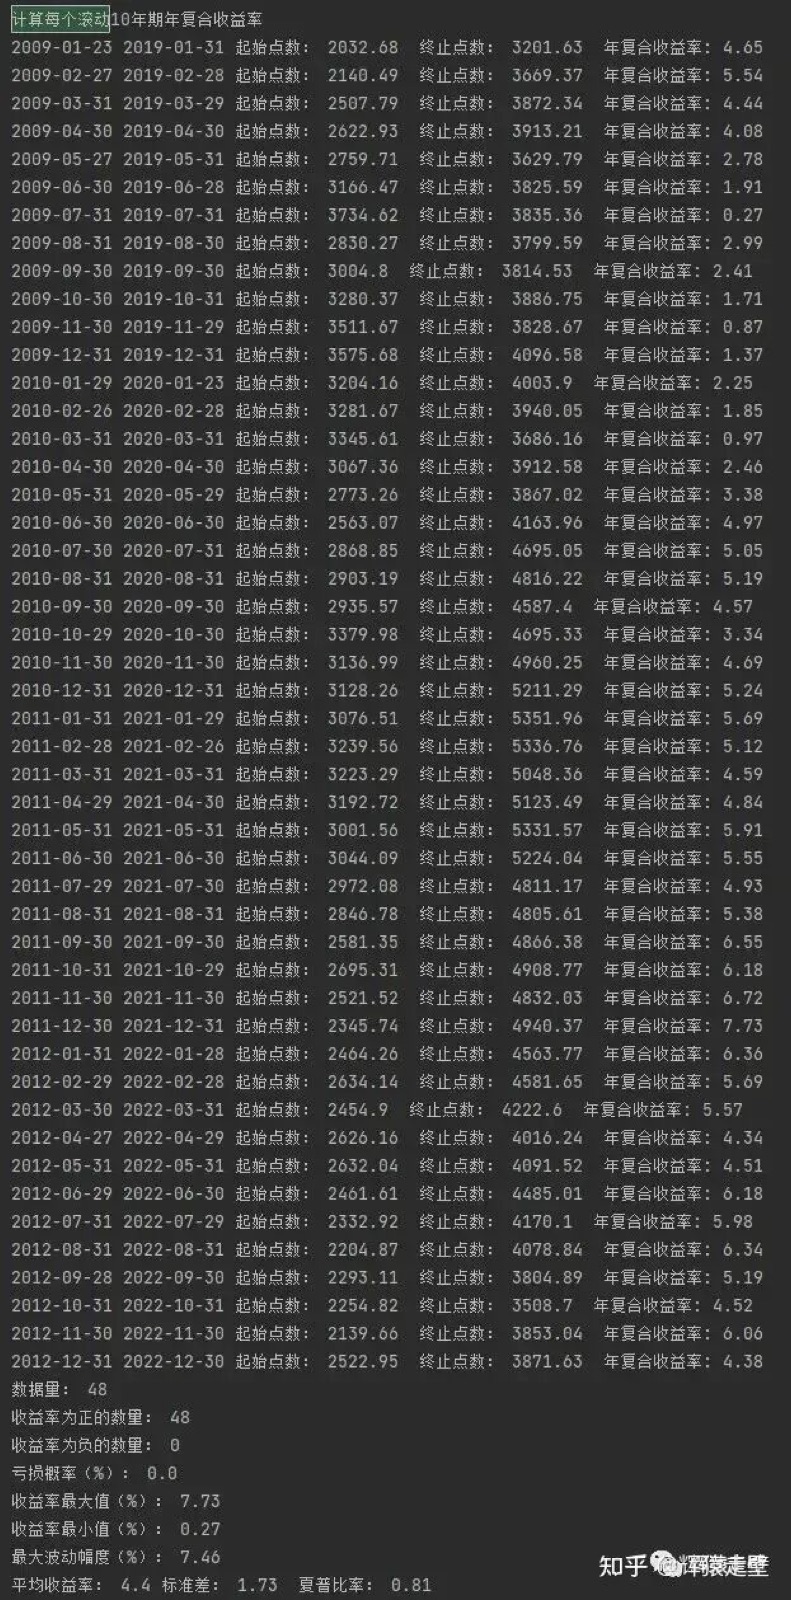
在48个滚动10年期中,年复合收益率为正的有48个,为负的有0个,亏损概率为0%,其中年复合收益率最大值7.7%,最小值0.3%,波动幅度为7.5%。通过数据计算,沪深300的长期投资回报率考虑分红再投资能达到7%。
这表明如果我能够坚持10年,通过定投买入,不管一时的涨跌,**7%的复合年化10年可以使我的资产翻一倍。**10年后我每个月将能取出对应月定投金额的现金,并且不影响未卖出的资产继续给你创造收益。
这意味着10年后我将获得永续现金流,但前提是需要坚持每个月定投买入定量金额10年,10年后每个月也只取出对应定投金额的现金,那么这就是一个可以创造永续现金流的资产。
这结果看起来很美好,那么我怎么样才能做到坚持投入,不中断?
很多时候,我们都把钱错配了。比如我计划三年后买一套房子,在攒着房子的首付,但是我却把攒下来的钱买了股票基金,那么等我想买房子的时候,很有可能卖掉正在亏损的股票基金。所以对自己的钱有个大概的分配是有必要的。
我用的一个理财APP叫做「有知有行」,他提出了一个四笔钱的概念。把钱可以分为四类,分别是活钱管理、稳健理财、长期投资、保险保障。
活钱管理:
随时会用到的钱,主要用于打理零花钱、应对日常开支。比如,每个月的房租房贷、生活支出、孩子的零花钱、父母的赡养费等。
因为是日常支出类的资金,所以要选择的产品特点是安全性高、流动性强,收益上要求不高,一般比活期存款好一些就行。有知有行建议选择货币基金。
永远不知道明天会怎么样,所以可以随时支配的钱可以比你觉得多的额度再多一点,让你更加游刃有余。
稳健理财:
适合中短期(3 年以内)就要用到的钱,或者本身因为年龄、风险承受能力等偏好稳健产品的人。比如,一两年后要买车、买房或者结婚生小孩儿的钱,半年以后要旅游的钱等。这部分资金的目标是力求安稳,追求稳健增值。
稳健理财投资时间比活钱管理长一些,那么意味着我们可以在承受较低风险的基础上获得更高一点的收益。有知有行建议选择稳健类的投资产品,如「固收+」产品。这类产品主要投资低风险的债券类资产,同时配置少量的高风险资产,既分散了风险,还能获得比活钱管理更高的收益。
稳健理财一般是对接下来两三年的规划。如果一笔钱买入了债券类资产,短时间内也是有亏损的可能。买入的时候有手续费,如果你一年都放不满,大概率也不会有很好的收益。所以关键要想清楚这笔钱可能需要两三年后才会用到,不然还不如放到货币基金或短期的银行理财。
长期投资:
5 年以上不用的闲钱。这笔钱可以通过长期投资,博取高收益。简单来说,这笔钱是没有固定用途,又可以投很长时间,即使都损失了,对我们的日常生活没有太多影响。
长期投资可以用风险换收益,选择股票类产品。有知有行建议大家选择指数基金和好的主动基金。
可以用来长期投资的钱一定是你的闲钱,但是大多是时候我们会高估可以用来长期投资的额度。大多数在股市赚到钱的,一般都是忘记还有一笔钱买了股票的。所以用你觉得有点少的额度再少一点钱来长期投资。
比如一个月1000元的个人养老金,买FOF基金。买进去就啥都不用管,就当吃完喝完了。
保险保障:
如果说前三笔是进攻,那这一笔就是防守。生活中总存在意料之外的风险。所以,拿出来一部分资金配置保险,为家庭财务铺好安全垫,是很有必要的。对于家里的主要劳动力,给自己买一份保险也是对家人负责。每年拿出收入的一定比例买保险,为家庭财务降低波动,还是必须的。