风险与收益
有知有行推出了中国首个SBBI China Yearbook 2023,即中国大类资产投资2023年报。其中SBBI分别代表了股票(Stocks),债券(Bonds),票据(Bills)和通货膨胀(Inflation)。
感兴趣的可以从这个链接阅读原文。
asset.youzhiyouxing.cn[1]
这份年报统计了从2005到2023中国基础资产类别的长期历史风险和收益,主要是股票和债券。后面的报告听说还会加上房产的数据。
现在银行存款利率低,银行理财也不再保本,房产投资预期很弱,通货膨胀的担忧又一直存在,所以不少人在房贷压力减轻之后,开始考虑怎么打理手上的储蓄。
刚开始买股票或基金的时候,往往对风险和预期收益没有概念,随便买了一个基金然后发现怎么亏了这么多,从此对于股票或基金敬而远之,觉得这些都是骗人的。
所以通过这个长期的数据,在我们脑子就可以形成一些概念,到底什么样的资产对它抱有多少预期是合理的,以及这个预期收益背后又有多少风险存在。
这张图是假设投资者在2004年底以1元钱的初始资金分布投资于各类资产,得出的各类资产长期收益的指数曲线。
我们可以看到,这19年GDP涨到了7.16,而A股的长期收益也来到了5.71,A股的收益围绕着GDP曲线上下波动。A股的上市公司代表了中国的先进生产力,贡献了GDP的大头,所以A股的长期收益可以大致锚定GDP的增长率。
股票的长期收益是最好的,而且高于债券,股票和长期国债的长期收益可以战胜通货膨胀。
那就会有有人说了,为什么买股票的人好像赚钱的不多,散户不就是韭菜。买个股就像蒙眼扎飞镖,普通人的收益率很随机,而且投机成分很大,有些人不仅All In,而且还加杠杆,风险很大,也做不到长期持有。
所以如果买一个大盘基金,囊括了300家市值最大的公司,而且持有五年以上,获得正收益的概率就大大增加了。
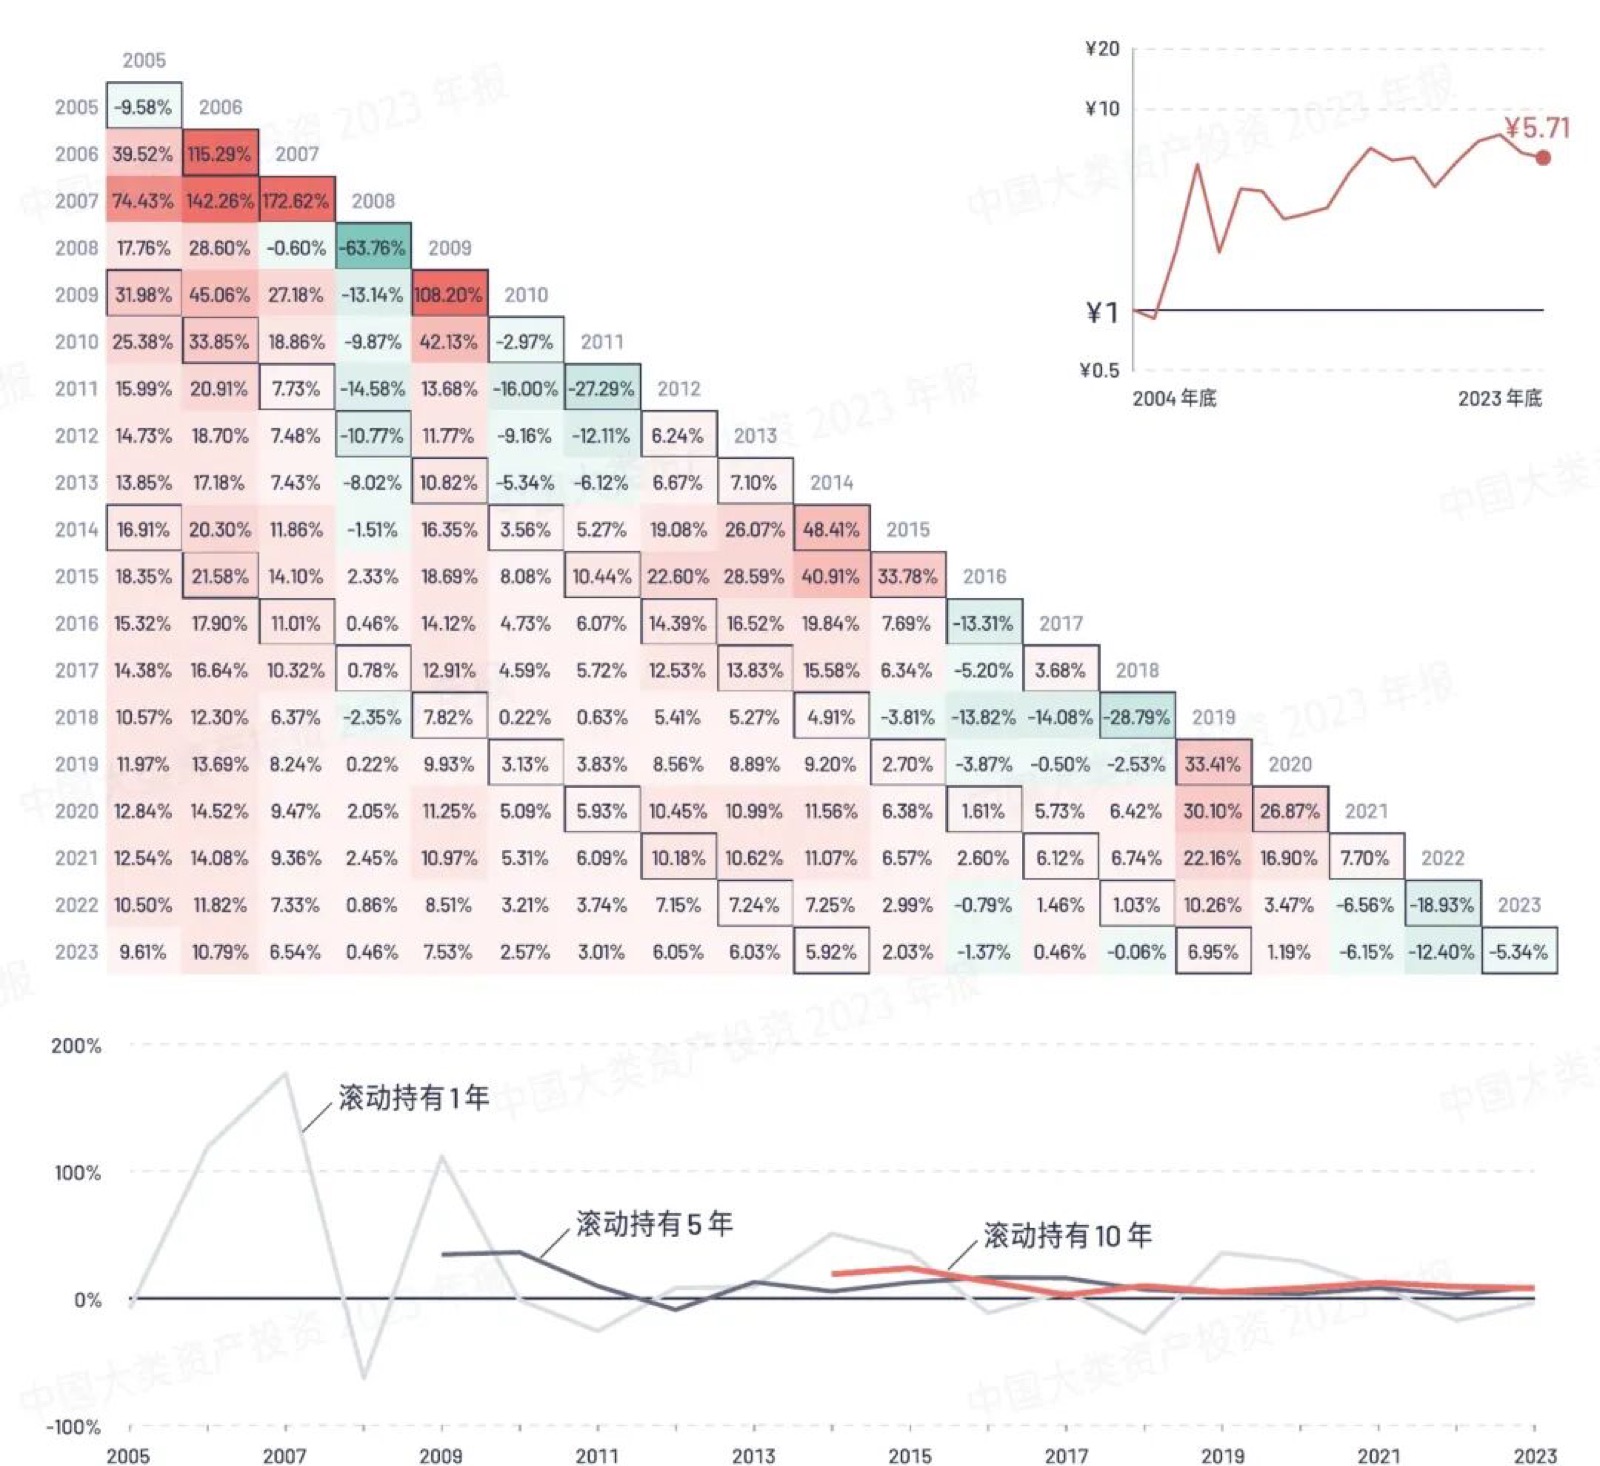
从这张图可以看到,持有五年,只有在2008年买入,才会出现亏损,原因在于2008年初牛市买入,成本太高了。而如果持有10年,波动率非常小,获得正收益的概率极高。
我们用概率看待世界,概率极高也可能出现小概率世界,在享受高概率带来好处的同时,小概率事件只能Live with it。
收益与风险是并存的,想要得到额外的收益,就要承担额外的风险。下面这张图非常形象的提现了风险溢价。
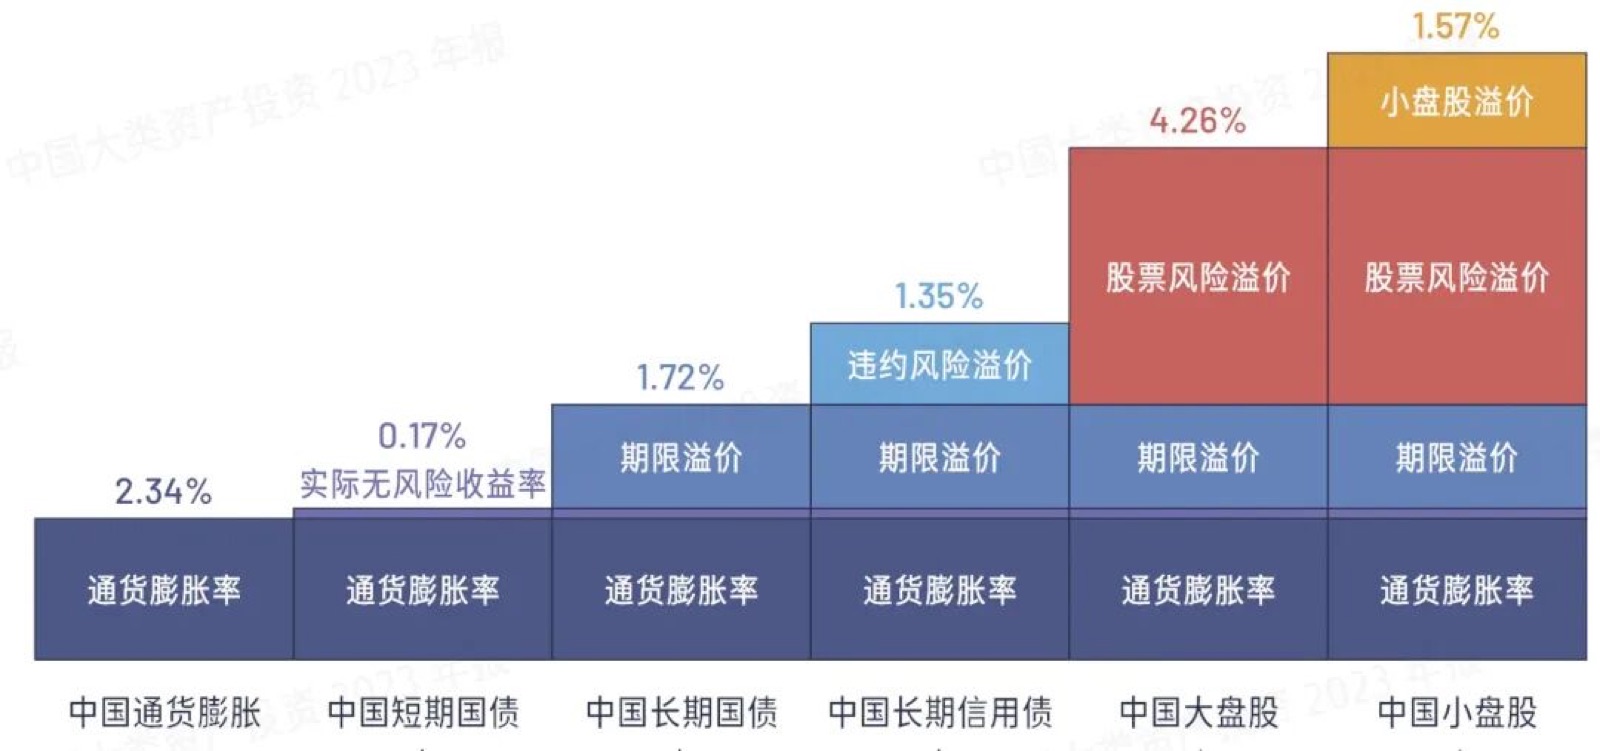
以通过膨胀率为基础,短期国债在通过膨胀率之上有0.17%的实际无风险收益率,这是一切资产收益的基础,包括我们的银行存款利率,也是按照短期国债去确定的。
长期国债就是在短期国债的基础上了加上了期限溢价,虽然也是国债,但是向你借钱的时间长,所以要提高一点利率。
长期信用债的主体不是国家了,有违约风险,所以债主要多收一点利息,收益中额外增加了违约风险溢价。
至于大盘股,长期国债的收益基础上,叠加了一块股票风险溢价,因为公司的经营可能不善,甚至倒闭,风险高所以预期的收益也更高。小盘股风险进一步加大,所以还有一部分小盘股溢价。
这里的风险到底又多大呢?
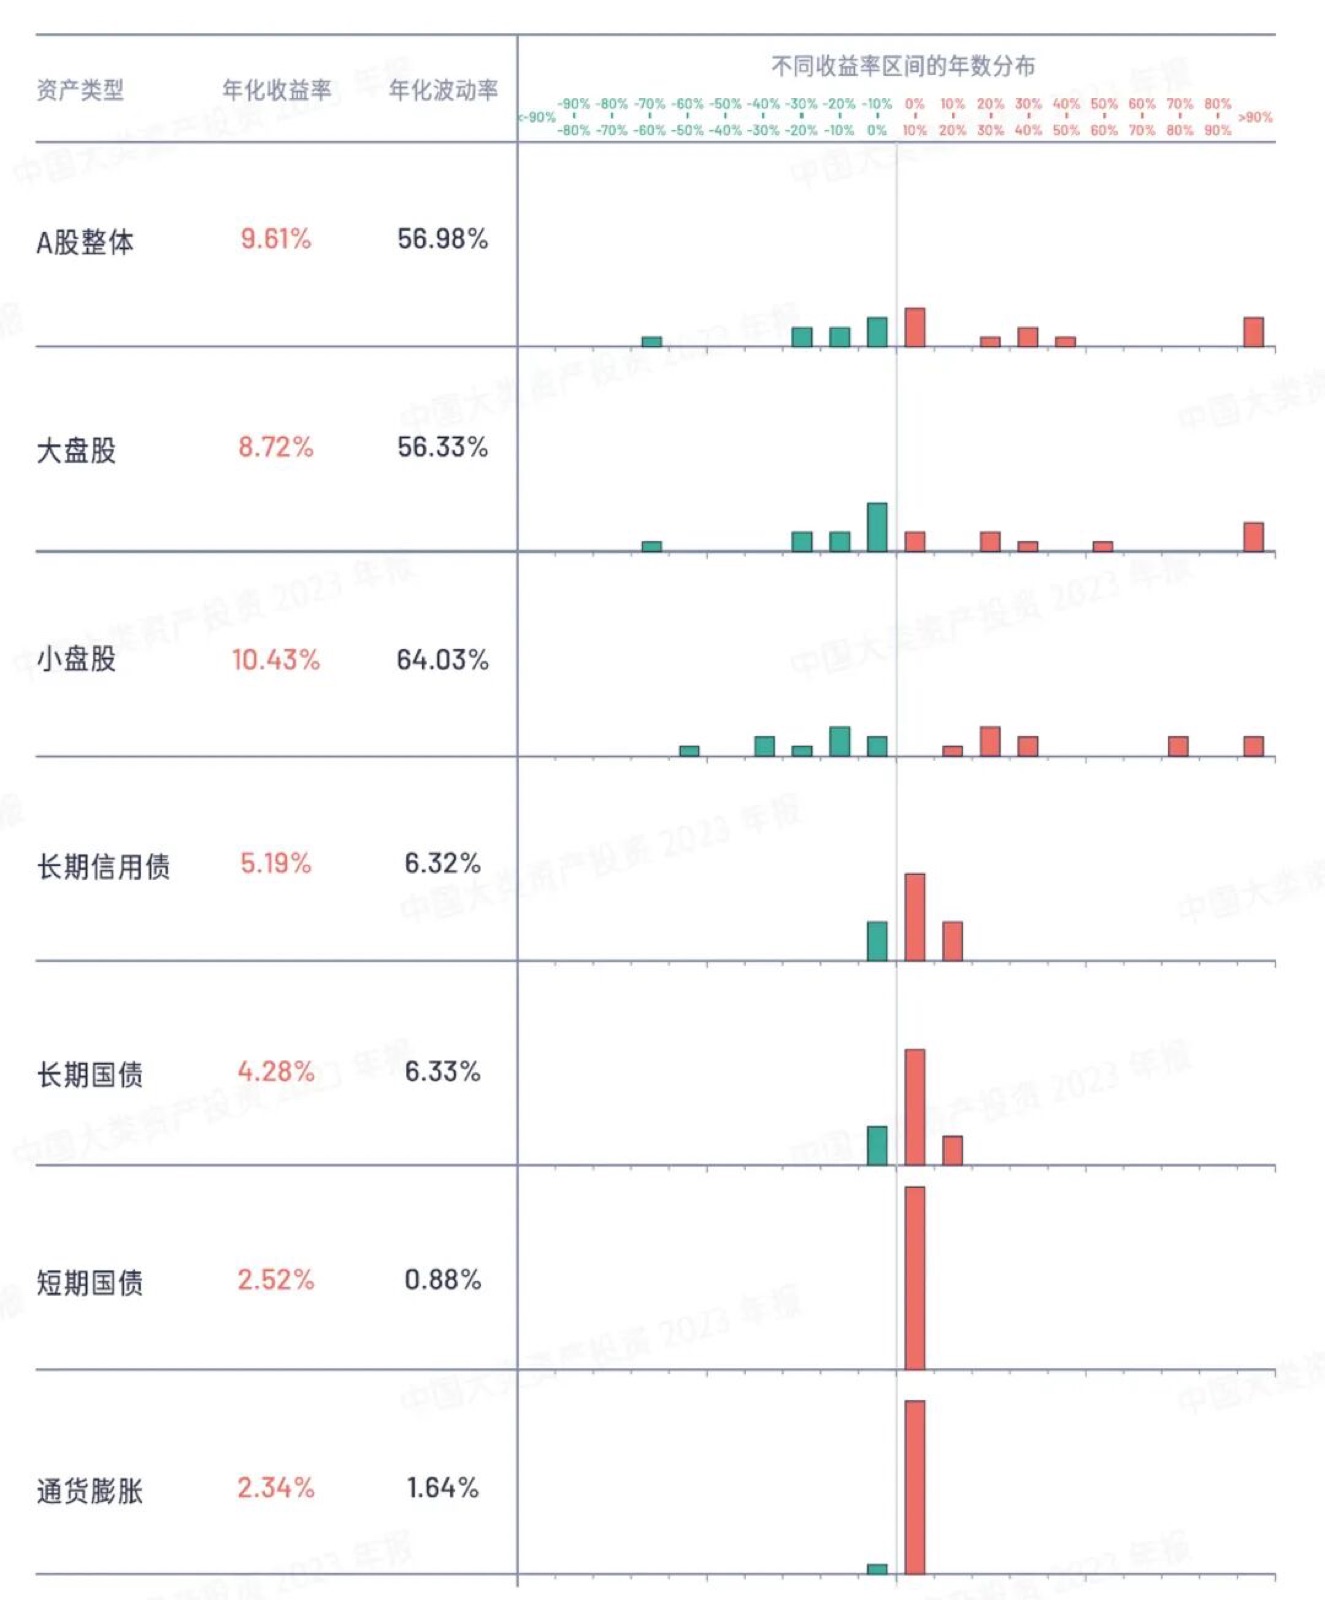
可以看到股票的波动率确实非常大,所以短炒一个股票,真的就是看运气。那我们是不是就不投资股票了?我觉得为了自己的资产的增值保值,股票投资必不可少,但是需要考虑投资的品种,例如投资宽基指数,相对风险会降低一些。例如投资年限,能不能做到持有五年以上。例如投资的分配,到底买多少股票或基金。
投资当中有一个免费的午餐就是分散配置,不要集中一个投资标的。
分散配置可以是不同城市房产的分散,可以是不同区域房产的分散,可以是房产和金融资产的分散,可以是股票和债券的分散,可以是大盘股和小盘股的分散,可以是现金和黄金的分散,可以是中国市场和美国市场的分散。
对于普通人来说,做好分散很重要,有效的分散可以降低波动率,东方不亮,西方亮。波动率低了,你不同意慌张,更容易长期持有。
当我们不了解一个事物的时候,会对其产生恐惧。其实只要稍微花点时间,去了解一些底层的逻辑,就会多一些勇气。做一个80分的投资者只需要20分的努力。
参考资料
[1]
asset.youzhiyouxing.cn: https://asset.youzhiyouxing.cn/file/2024/02/29/sbbi_china_yearbook_2023_v1.pdf?_policy=3