我为什么给孩子买增额寿
之前我写过一篇文章,关于孩子的养育成本。最近偶然看到一个帖子,又给了我一些灵感和行动的动力。
如果孩子普普通通长大,从小才大在最基础的教育上需要花大钱的时候,我认为是幼儿园和大学阶段。
幼儿园阶段一般父母也正处在职场的黄金时期,所以大概率能够负担得起这笔教育支出。
但是大学阶段的费用,因为时间比较长,到那时候的就业情况以及家庭经济情况都是未知的,所以这一笔费用最好分摊到现在开始的数十年。
为大学阶段的基础支出建立一个心理账户,然后往里存入一定的钱,而这笔钱要在用的时候刚性兑付。
从《2024年生育成本报告》中了解到,大学四年的平均花费为14.2万元。像我家两个娃的,那么就是28.4万元。
如果不提前准备一下这笔钱,万一到时候我们俩收入情况不好,那么还真有可能拿不出来。毕竟我自己还有一颗想躺平的心。
我要为这笔未来的支出寻找一个相匹配的资产。现在孩子刚满两岁,到他们18岁上大学,还有16年的时间,所以16年里我需要存入30万左右,强制存入刚性兑付。
这种场景,增额寿保险正好适用。增额寿是一种理财型保险,之前我也写过学习笔记。通过缴纳几年保费,然后在特定时间减保一次性拿出属于保单的现金价值。
只要我把保单的保费交完,那么不管是读大学的时候拿出来用还是继续放着增值,到时候肯定是可以取出来的。
不过我在给孩子买增额寿之前,我们家的基础保险也是有配置的。我和老婆孩子都买了百万医疗和重疾险,对冲小概率的疾病风险。在此基础上,我们才会想着再投入一些钱买储蓄险保险。
既然想好了买增额寿,我就找了一个保险顾问,问问现在市面上有没有符合我需求的增额寿。目标就是现在开始缴费,到孩子 18 岁的时候能有 30 万的现金价值。
由于国家调低了利率,所以保险公司的资产端收益也会下降,现在普遍的储蓄险保险收益也下调了,这种保险最重要的还是强制储蓄和刚性兑付,所以我对于收益看的不重,一般多年后也都能超过银行的大额存单利率。
基于对收益率的判断,所以想要拿到更多的钱,我可以接受分红型的增额寿。
所谓分红型的保险,也就是说在保底确定的现金价值基础上,保险公司的还会将投资收益作为分红。如果保险公司运营良好,那么理论上来说总的保单价值会更高。
保险顾问给我做了一张表格,如果每年交 2 万 5 ,交10 年的情况下,保单的现金价值超过了累计保费 25 万,也就是第 10 年回本了。
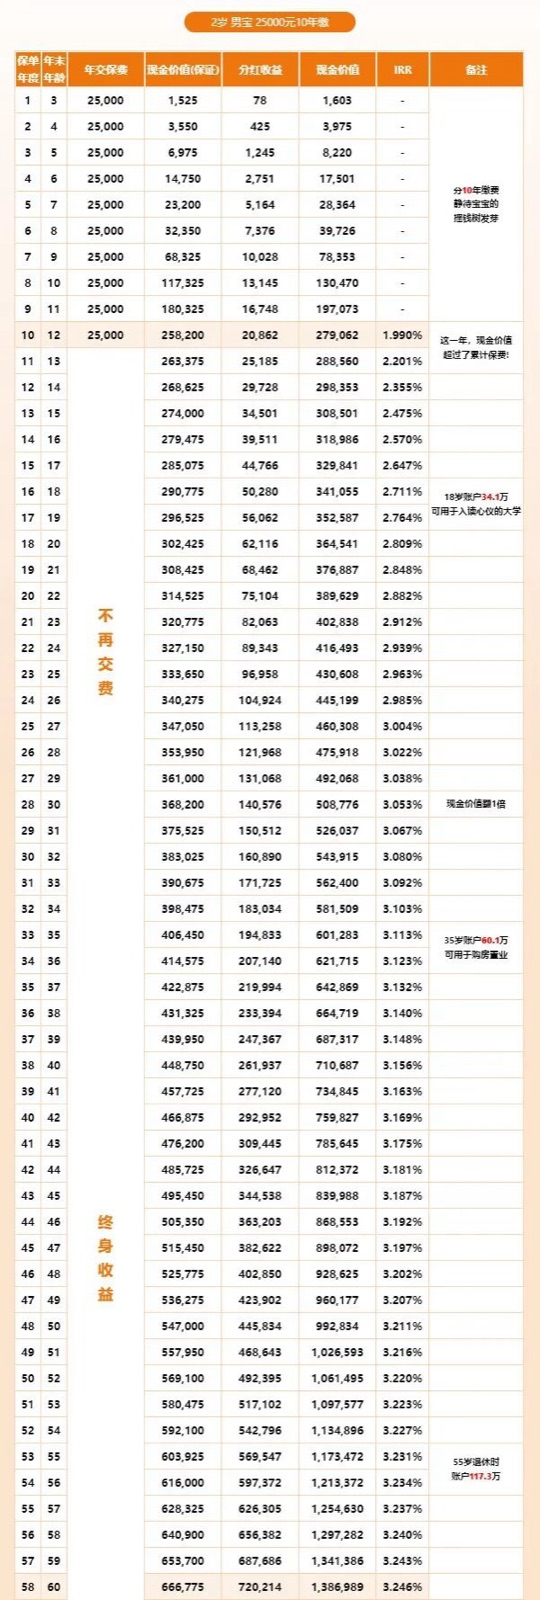
这个回本周期当然是越快越好,但是既然选择了交 10 年,第 10 年回本也能接受。
在 18 岁的时候,现金价值在 29 万,这是可以确定的,然后另外预估分红为 5 万左右,这是不保证的。
这份保单是符合我预期的,我也选了一家信用评级较高,中外合资的保险公司。在我们国家银保监会的存在,一般不需要怕保险公司暴雷,而且现在预定收益率调低了,保险公司的压力也小一点了。
但是我有两个孩子,所以决定一碗水端平,每人买了一份,每份交 10 年每年交 1 万 5。所以为这个教育金账户,我们每年需要交 3 万元。
这种保险也可以一次性交清或者分 6 年、8 年、10 年交,如果资金充足一次性交清,回本周期也会更短。
像我们拿不出一次交清的钱,只能把缴纳年限拉到最长,减轻压力,买了这个保险,我们还得再努力十年,最起码不能断缴了,不然就亏了。